

شهرها و محلهها
هزینههای جانبی خرید خانه در ونکوور؛ قبل از Closing چه هزینههایی دارید؟
- نویسنده
- تاریخ انتشار
25 سپتامبر 2026
زمان مطالعه: ۳۲ دقیقه
هزینههای جانبی خرید خانه در ونکوور؛ قبل از Closing چه هزینههایی دارید؟
25 سپتامبر 2026
شهرها و محلهها
زمان مورد نیاز برای مطالعه: ۳۲ دقیقه
محتوای مقاله
ممکن است خانهای در ونکوور پیدا کنید که قیمت آن با بودجه خریدتان هماهنگ باشد، اما یک سؤال مهم هنوز باقی میماند: غیر از قیمت ملک، برای نهایی شدن معامله و شروع مالکیت چقدر پول دیگر باید در نظر بگیرید؟
قیمت درج شده در آگهی، تمام هزینه خرید خانه نیست. از Home Inspection و Appraisal در مراحل اولیه گرفته تا Property Transfer Tax، هزینههای حقوقی و Adjustments در زمان Closing، هرکدام میتوانند روی مبلغی که واقعاً برای خرید نیاز دارید تأثیر بگذارند. اگر کاندو بخرید نیز هزینههایی مانند Strata Fee و احتمال Special Levy باید وارد محاسبات شما شوند.
Purchase Price ≠ Total Cash Needed
برای تعیین بودجه خرید، فقط قیمت ملک و Down Payment را در نظر نگیرید. بخشی از پول موردنیاز شما به مالیاتها، هزینههای Closing، بررسی ملک و هزینههایی مربوط میشود که بعد از انتقال مالکیت شروع یا ادامه پیدا میکنند.
بنابراین اگر در مرحله بررسی خرید خانه در ونکوور هستید، بهتر است قبل از انتخاب فایل، بودجه خود را بر اساس هزینه واقعی معامله تنظیم کنید. در این راهنما هزینهها را بر اساس زمانی که ممکن است با آنها مواجه شوید بررسی میکنیم؛ از قبل از Offer تا Closing و روزهای بعد از گرفتن کلید.
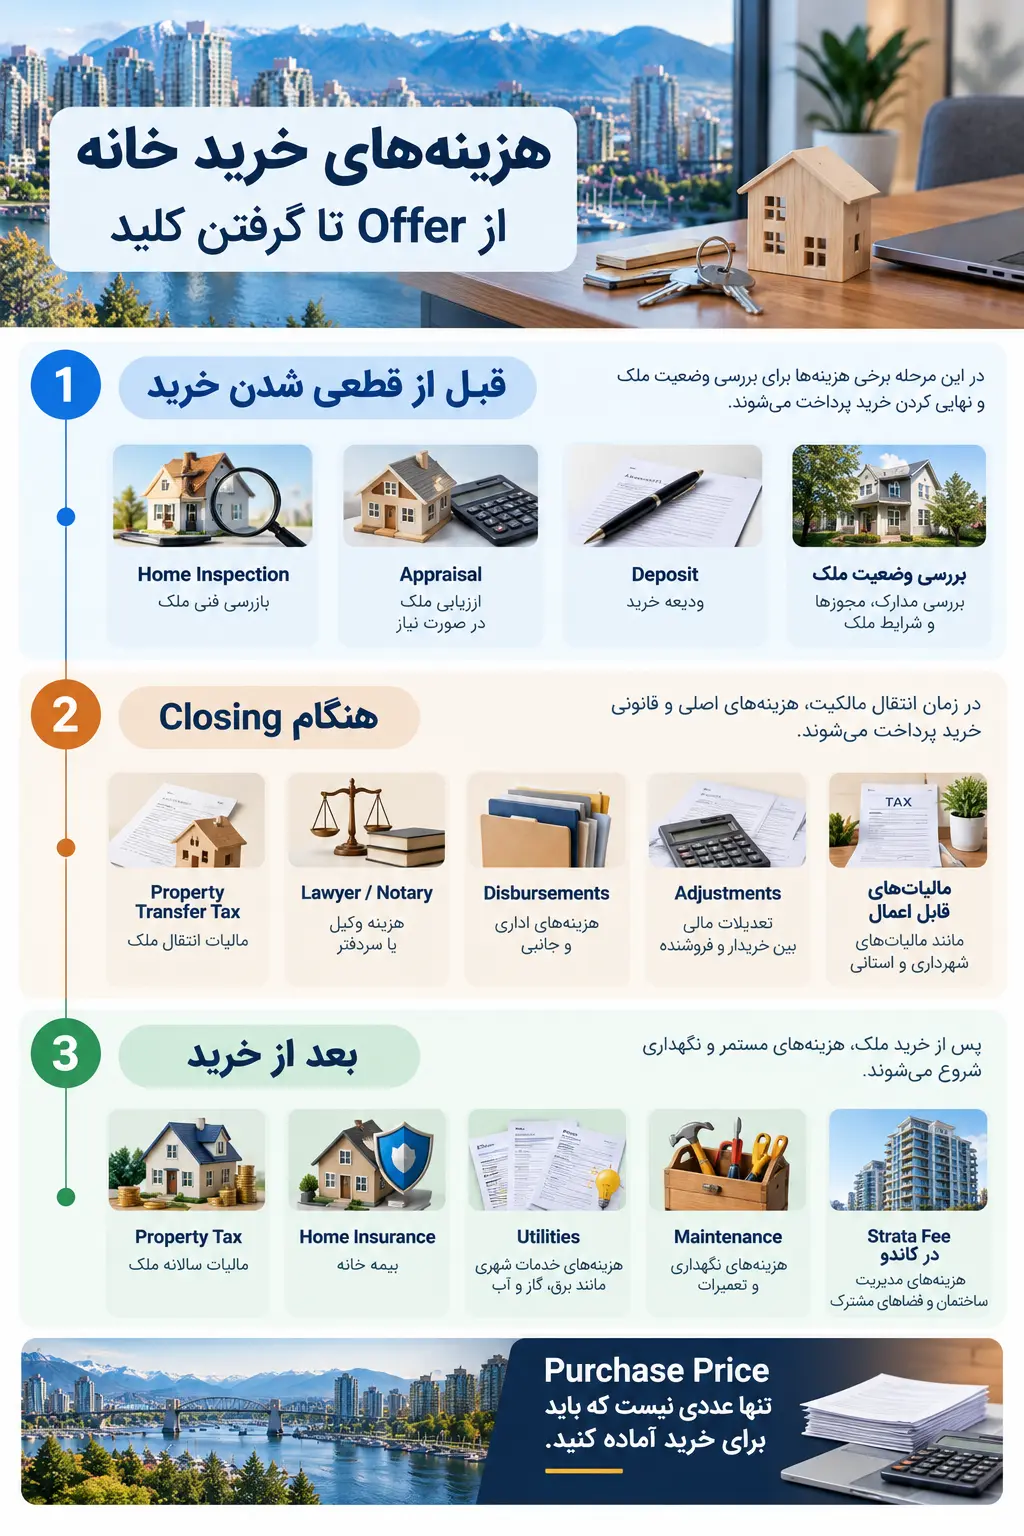
خلاصه ۳۰ ثانیه ای؛ غیر از قیمت خانه چه هزینههایی باید در نظر بگیرید؟
اگر فرصت خواندن کل مطلب را ندارید، برای محاسبه بودجه خرید خانه در ونکوور فقط قیمت ملک و Down Payment را در نظر نگیرید. هزینههای جانبی میتوانند در مراحل مختلف معامله ایجاد شوند:
- قبل از Offer و قطعی شدن خرید: ممکن است هزینههایی مانند Home Inspection و Appraisal داشته باشید و باید برای Deposit نیز نقدینگی در دسترس داشته باشید.
- هنگام Closing: Property Transfer Tax، هزینه Lawyer یا Notary، Disbursements، Adjustments و در بعضی معاملات مالیاتهای قابل اعمال را باید بررسی کنید.
- بعد از خرید: Property Tax، Home Insurance، Utilities و هزینههای نگهداری شروع یا ادامه پیدا میکنند.
- اگر کاندو میخرید: علاوه بر هزینههای عمومی خرید، Strata Fee و احتمال Special Levy را هم در ارزیابی هزینههای ملک در نظر بگیرید.
- اگر خانه مستقل میخرید: ساختار هزینههای نگهداری با کاندو متفاوت است و مسئولیت مستقیم نگهداری بخشهای مختلف ملک بیشتر بر عهده مالک خواهد بود.
نکته مهم: یک درصد ثابت را به عنوان Closing Costs همه خریداران در نظر نگیرید. نوع ملک، ارزش ملک، وضعیت خریدار، نوساز یا Resale بودن و شرایط معامله تعیین میکنند کدام هزینهها برای شما مطرح باشند.
هزینههای قبل از Offer و قطعی شدن خرید
همه هزینههای خرید در روز Closing ایجاد نمیشوند. ممکن است قبل از نهایی شدن معامله برای بررسی وضعیت ملک یا تأمین مالی هزینههایی داشته باشید. این مرحله اهمیت زیادی دارد، چون بعضی از این هزینهها برای کمک به تصمیم گیری درباره خود خرید انجام میشوند.
Home Inspection چه زمانی لازم میشود؟
Home Inspection یا بازرسی فنی خانه میتواند به خریدار کمک کند قبل از نهایی کردن خرید، اطلاعات بیشتری درباره وضعیت بخشهای مختلف ملک به دست آورد. این بررسی به خصوص برای خانههایی که سن بیشتری دارند یا خریدار درباره وضعیت فنی آنها اطمینان کافی ندارد، میتواند بخشی از Due Diligence باشد.
Home Inspection را نباید یک الزام عمومی و یکسان برای تمام معاملات مسکونی BC در نظر گرفت. اینکه Inspection انجام شود و در چه مرحلهای انجام شود، به شرایط معامله و تصمیم خریدار بستگی دارد.
همچنین برای هزینه آن یک رقم ثابت در نظر نگیرید. نوع و اندازه ملک، دامنه بازرسی و شرکت ارائه دهنده خدمات میتوانند روی مبلغ اثر بگذارند. اگر Inspection برای خرید شما اهمیت دارد، بهتر است قبل از اقدام از Inspector درباره محدوده خدمات و هزینه نهایی Quote بگیرید.
هزینه Inspection را فقط خرج اضافه نبینید
هدف از بازرسی این است که قبل از نهایی شدن معامله، تصویر دقیقتری از وضعیت ملکی داشته باشید که قصد خرید آن را دارید. نتیجه Inspection ممکن است در ارزیابی شما از هزینههای تعمیر و نگهداری آینده نیز مؤثر باشد.
Appraisal چیست و چه زمانی Lender آن را درخواست میکند؟
Appraisal یا ارزیابی ارزش ملک با Home Inspection یکسان نیست. Inspector بیشتر وضعیت فیزیکی ملک را بررسی میکند، در حالی که Appraisal برای برآورد ارزش ملک انجام میشود.
اگر برای خرید از Mortgage استفاده میکنید، ممکن است Lender برای ارزیابی ملکی که قرار است تأمین مالی شود Appraisal درخواست کند. اینکه این ارزیابی لازم باشد، چه کسی آن را انجام دهد و هزینه آن چگونه پرداخت شود، به Lender و شرایط پرونده بستگی دارد.
در این مقاله وارد جزئیات شرایط دریافت Mortgage نمیشویم؛ چون اگر هنوز در مرحله بررسی پیشپرداخت، سابقه اعتباری و دریافت وام هستید، راهنمای خرید خانه در کانادا برای تازه واردان این مراحل را با جزئیات بیشتری توضیح میدهد.
Deposit را با Down Payment اشتباه نگیرید
یکی از ابهامهای رایج هنگام خرید ملک، تفاوت Deposit و Down Payment است. این دو اصطلاح به یک چیز اشاره نمیکنند.
Deposit مبلغی است که در ارتباط با قرارداد خرید و طبق شرایط معامله پرداخت میشود و نشان دهنده تعهد خریدار به معامله است. Down Payment یا پیشپرداخت، بخشی از قیمت خرید است که خریدار از منابع خود تأمین میکند و در ساختار تأمین مالی خرید نقش دارد.
Deposit معمولاً در نهایت به مبلغی که خریدار برای خرید میپردازد منظور میشود، اما زمان پرداخت، شرایط نگهداری و وضعیت آن در صورت انجام نشدن معامله به قرارداد خرید بستگی دارد. به همین دلیل مبلغ Deposit را نباید بدون توجه به قرارداد یا صرفاً بر اساس یک عدد عمومی اینترنتی تعیین کرد.
از نظر برنامهریزی مالی، نکته مهم این است که زمان دسترسی به پول هم به اندازه مقدار آن اهمیت دارد. ممکن است بخشی از سرمایه خرید را برای Down Payment کنار گذاشته باشید، اما لازم باشد Deposit را در مرحله زودتری از معامله در دسترس داشته باشید.
هزینه های اصلی هنگام Closing در ونکوور
بخش مهمی از هزینه های جانبی خرید خانه در ونکوور در مرحله Closing مشخص می شود؛ یعنی زمانی که معامله به انتقال مالکیت نزدیک شده است. در این مرحله علاوه بر باقی مانده مبلغ خرید و تأمین مالی، باید هزینه هایی مانند Property Transfer Tax، خدمات حقوقی، Disbursements و Adjustments را نیز در برنامه مالی خود در نظر بگیرید.
همه این هزینه ها برای تمام معاملات یکسان نیستند. بعضی از آن ها مانند Property Transfer Tax بر اساس قوانین و ارزش ملک محاسبه می شوند، در حالی که هزینه خدمات Lawyer یا Notary و سایر خدمات می تواند با توجه به پرونده و ارائه دهنده متفاوت باشد.
Property Transfer Tax در بریتیش کلمبیا چیست؟
Property Transfer Tax یا PTT یکی از مهم ترین هزینه هایی است که هنگام ثبت انتقال مالکیت ملک در British Columbia باید بررسی کنید. این مالیات را نباید با Property Tax سالانه اشتباه گرفت. PTT به انتقال ملک مربوط است، در حالی که Property Tax هزینه ای دوره ای برای مالکیت ملک است که بعد از خرید نیز مطرح خواهد بود.
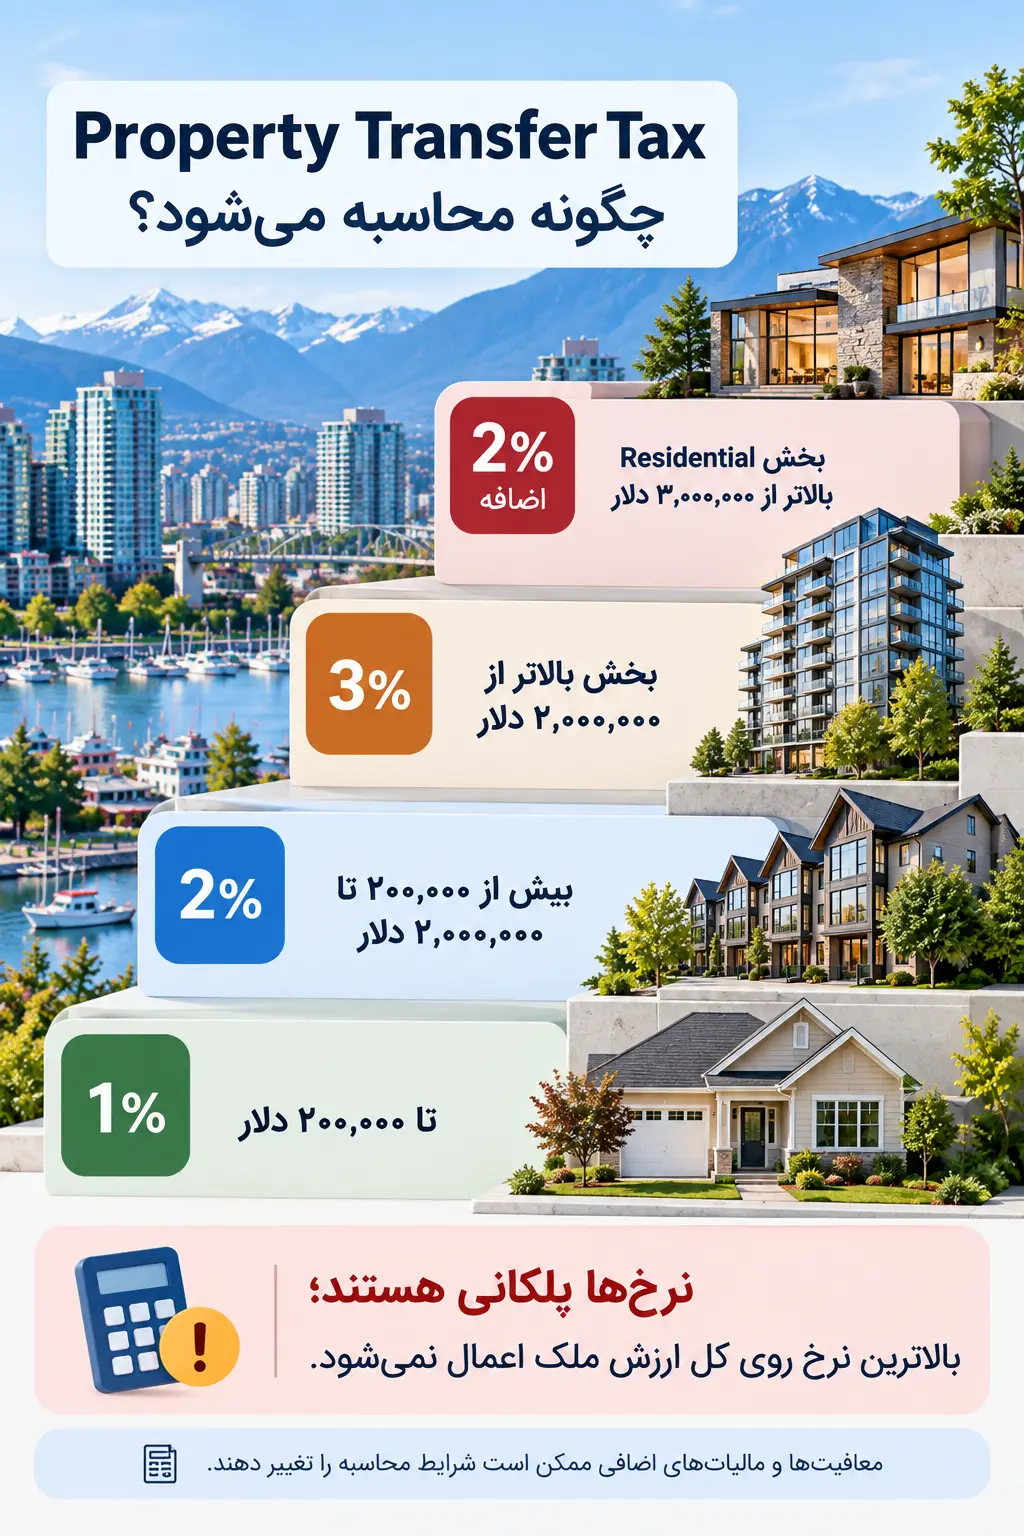
نرخ عمومی Property Transfer Tax در BC به صورت پلکانی محاسبه می شود:
| بخش Fair Market Value ملک | نرخ PTT |
|---|---|
| تا ۲۰۰,۰۰۰ دلار | ۱٪ |
| بیش از ۲۰۰,۰۰۰ تا ۲,۰۰۰,۰۰۰ دلار | ۲٪ |
| بخش بالاتر از ۲,۰۰۰,۰۰۰ دلار | ۳٪ |
| بخش Residential بالاتر از ۳,۰۰۰,۰۰۰ دلار | ۲٪ اضافه |
نکته مهم این است که این نرخ ها پلکانی هستند. برای مثال اگر ارزش ملک از ۲۰۰ هزار دلار بیشتر باشد، قرار نیست ۲٪ روی کل ارزش ملک محاسبه شود؛ نرخ مربوط به هر بازه فقط روی همان بخش از ارزش ملک اعمال می شود.
یک مثال ساده برای محاسبه Property Transfer Tax
فرض کنیم Fair Market Value یک ملک مسکونی ۱,۵۰۰,۰۰۰ دلار باشد. این عدد فقط برای توضیح روش محاسبه است و نشان دهنده میانگین یا قیمت معمول خانه در ونکوور نیست.
| بخش ارزش ملک | محاسبه | مالیات |
|---|---|---|
| ۲۰۰,۰۰۰ دلار اول | ۱٪ × ۲۰۰,۰۰۰ | ۲,۰۰۰ دلار |
| ۱,۳۰۰,۰۰۰ دلار باقی مانده | ۲٪ × ۱,۳۰۰,۰۰۰ | ۲۶,۰۰۰ دلار |
| مجموع PTT | - | ۲۸,۰۰۰ دلار |
بنابراین در این مثال فرضی، Property Transfer Tax عمومی قبل از در نظر گرفتن هرگونه معافیت یا مالیات اضافی، ۲۸ هزار دلار می شود.
PTT را از روی قیمت آگهی حدس نزنید
مبنای قانونی محاسبه Property Transfer Tax، Fair Market Value در زمان ثبت انتقال است. همچنین ممکن است خریدار یا ملک واجد شرایط یک معافیت باشد یا شرایطی داشته باشد که مالیات دیگری نیز مطرح شود. بنابراین این مالیات را برای پرونده واقعی خود بر اساس شرایط همان معامله بررسی کنید.
آیا خریدار خانه اول در BC از Property Transfer Tax معاف می شود؟
British Columbia برنامه First Time Home Buyers' Program دارد که می تواند برای خریداران واجد شرایط، بخشی از Property Transfer Tax را کاهش دهد یا حذف کند. اما صرف اینکه برای اولین بار در Vancouver خانه می خرید، به معنی واجد شرایط بودن خودکار برای این معافیت نیست.
برای واجد شرایط بودن، هم خریدار و هم ملک باید شرایط برنامه را داشته باشند. از جمله شرایط فعلی خریدار این است که در زمان ثبت انتقال، Canadian Citizen یا Permanent Resident باشد و الزامات مربوط به سابقه سکونت یا ثبت مالیات در British Columbia را نیز برآورده کند. همچنین فرد نباید قبلاً ملکی را که Principal Residence او بوده در BC یا جای دیگری در اختیار داشته باشد و نباید قبلاً از این برنامه استفاده کرده باشد.
در شرایط فعلی برنامه، اگر Fair Market Value ملک واجد شرایط تا ۸۳۵,۰۰۰ دلار باشد، برای خریدار واجد شرایط تا ۵۰۰,۰۰۰ دلار اول ارزش ملک معافیت PTT در نظر گرفته می شود. برای املاک با ارزش بیش از ۸۳۵,۰۰۰ تا ۸۶۰,۰۰۰ دلار، معافیت به صورت تدریجی کاهش پیدا می کند و از ۸۶۰,۰۰۰ دلار به بالا این معافیت بر اساس این آستانه قیمتی از بین می رود.
این اعداد مربوط به قوانین فعلی هستند و ممکن است در آینده تغییر کنند؛ بنابراین اگر هنگام خرید قصد استفاده از First Time Home Buyers' Program را دارید، شرایط و Thresholdهای همان زمان را از منبع رسمی BC بررسی کنید.
First-Time Buyer فقط به معنی «اولین خرید من در کانادا» نیست
تعریف First Time Home Buyer برای معافیت PTT شرایط مشخص قانونی دارد. سابقه مالکیت Principal Residence، وضعیت اقامت و سابقه سکونت یا مالیاتی در BC می توانند روی Eligibility شما تأثیر بگذارند. بنابراین قبل از وارد کردن این معافیت در بودجه خرید، واجد شرایط بودن خود را بررسی کنید.
Additional Property Transfer Tax برای بعضی خریداران خارجی
در کنار PTT عمومی، موضوع دیگری که بعضی خریداران باید بررسی کنند Additional Property Transfer Tax است. این مالیات برای Foreign National، Foreign Corporation یا Taxable Trustee در شرایط تعیین شده و برای Residential Property واقع در مناطق مشخص BC اعمال می شود.
Metro Vancouver یکی از مناطقی است که این مالیات در آن اعمال می شود و نرخ فعلی Additional Property Transfer Tax برابر با ۲۰٪ از Fair Market Value سهم مشمول خریدار خارجی در ملک مسکونی است.
این مالیات جایگزین PTT عمومی نیست؛ در صورت مشمول بودن، علاوه بر Property Transfer Tax عمومی مطرح می شود. همچنین اگر مالکیت بین چند خریدار تقسیم شده باشد، نحوه محاسبه به سهم مشمول Foreign Entity در مالکیت بستگی دارد.
اما اینجا یک نکته بسیار مهم وجود دارد: وضعیت خریدار خارجی را نباید فقط از روی نوع ویزا یا این تصور که «هنوز PR ندارم» تعیین کرد. تعریف Foreign National و شرایط معافیت ها و Refundهای احتمالی، قواعد قانونی مشخص خود را دارند.
اگر Citizen یا Permanent Resident نیستید، قبل از Offer این بخش را جدی بررسی کنید
Additional PTT می تواند رقم بزرگی در ساختار هزینه خرید باشد. علاوه بر آن، محدودیت فدرال خرید Residential Property توسط بعضی Non-Canadianها موضوع جداگانه ای است و نباید با Foreign Buyer Tax در BC یکی گرفته شود. قبل از تصمیم گیری درباره خرید، وضعیت خود را بر اساس هر دو مجموعه مقررات بررسی کنید.
هزینه Lawyer یا Notary هنگام Closing
برای نهایی کردن انتقال ملک معمولاً به خدمات حقوقی و ثبت معامله نیاز خواهید داشت. Lawyer یا Notary می تواند در آماده سازی و بررسی اسناد Closing، انتقال مالکیت، ثبت مدارک و هماهنگی بخش هایی از فرآیند مالی معامله نقش داشته باشد.
برای این بخش عمداً یک مبلغ ثابت اعلام نمی کنیم. هزینه خدمات می تواند بر اساس پیچیدگی معامله، Mortgage، نوع خدمات موردنیاز و ارائه دهنده متفاوت باشد. علاوه بر Professional Fee ممکن است Disbursements یا هزینه های دیگری مربوط به انجام و ثبت معامله نیز وجود داشته باشد.
بنابراین هنگام گرفتن Quote فقط نپرسید «هزینه Lawyer چقدر است؟». بهتر است مشخص کنید مبلغ اعلام شده شامل چه خدمات و Disbursementهایی است و چه هزینه هایی ممکن است جداگانه به صورت حساب اضافه شوند.
Statement of Adjustments چیست؟
در Closing ممکن است بعضی هزینه های مربوط به ملک بین خریدار و فروشنده بر اساس تاریخ انتقال مالکیت تنظیم شوند. این محاسبات در Statement of Adjustments منعکس می شوند.
برای مثال اگر فروشنده هزینه ای مربوط به دوره ای را پرداخت کرده باشد که بخشی از آن بعد از Closing به دوره مالکیت خریدار مربوط می شود، ممکن است سهم مربوط به خریدار در محاسبات Closing منظور شود. Property Tax یکی از مواردی است که می تواند در Adjustments مطرح شود.
به همین دلیل مبلغی که در روزهای نزدیک به Closing باید آماده کنید، فقط از فرمول «قیمت خرید منهای Mortgage» به دست نمی آید. Adjustments نیز می توانند روی مبلغ نهایی موردنیاز اثر بگذارند.
خرید کاندو یا خانه مستقل؛ هزینه های جانبی چه تفاوتی دارند؟
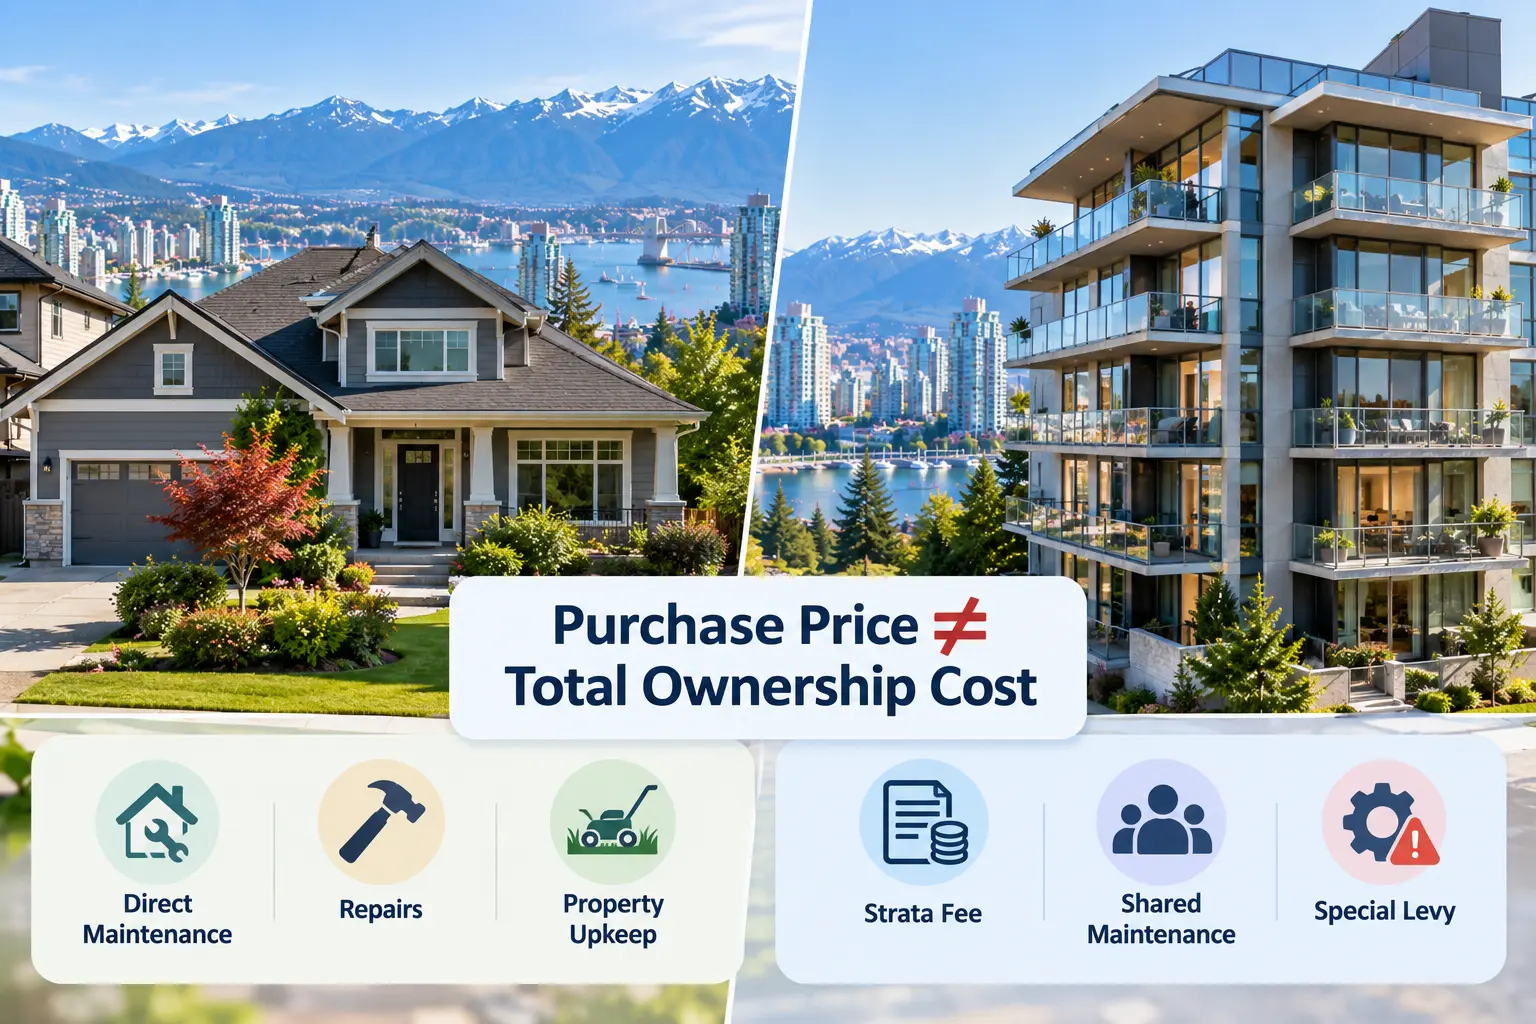
تا اینجا بیشتر هزینه هایی را بررسی کردیم که ممکن است در فرآیند خرید انواع ملک مطرح شوند، اما نوع ملکی که در ونکوور می خرید روی ساختار هزینه های بعد از خرید نیز تأثیر دارد. برای مثال، خریدار کاندو باید وضعیت مالی Strata و هزینه های مشترک ساختمان را بررسی کند، در حالی که مالک خانه مستقل معمولاً مسئولیت مستقیم بیشتری برای نگهداری و تعمیر بخش های مختلف ملک دارد.
این تفاوت به معنی ارزان تر بودن قطعی یکی از این دو گزینه نیست. دو ملک با قیمت خرید مشابه می توانند به دلیل وضعیت ساختمان، سن ملک، امکانات، تعمیرات موردنیاز و هزینه های جاری، بودجه متفاوتی از خریدار بخواهند.
اگر هنوز درباره تفاوت ساختار این ملک ها مطمئن نیستید، راهنمای انواع خانه در کانادا می تواند قبل از مقایسه هزینه ها به شناخت بهتر Condo، Detached House و سایر انواع مسکن کمک کند.
هنگام خرید کاندو در ونکوور چه هزینه هایی را بررسی کنیم؟
اگر در حال بررسی خرید کاندو در ونکوور هستید، قیمت واحد تنها عددی نیست که باید با بودجه خود مقایسه کنید. مالک یک Strata Lot معمولاً سهمی از هزینه های مشترک ساختمان را نیز از طریق Strata Fees پرداخت می کند.
مبلغ Strata Fee می تواند از یک ساختمان به ساختمان دیگر متفاوت باشد و عواملی مانند امکانات، خدمات، هزینه های عملیاتی و وضعیت مجموعه روی آن تأثیر بگذارند. بنابراین مقایسه دو کاندو فقط بر اساس Purchase Price می تواند تصویر ناقصی از هزینه مالکیت به شما بدهد.
Strata Fee چیست؟
Strata Fee مبلغی است که مالکان واحدهای یک Strata برای تأمین سهم خود از هزینه های مشترک مجموعه پرداخت می کنند. بودجه Strata می تواند شامل هزینه های مختلف مربوط به نگهداری و اداره Common Property و خدمات مشترک باشد.
Strata Fee یک Closing Cost یک باره نیست. این هزینه بخشی از هزینه جاری مالکیت کاندو است و باید هنگام بررسی توان مالی ماهانه بعد از خرید در نظر گرفته شود.
قیمت کاندو را جدا از Strata Fee بررسی نکنید
ممکن است دو کاندو قیمت خرید نزدیک به هم داشته باشند اما هزینه جاری مالکیت آن ها متفاوت باشد. هنگام مقایسه فایل ها، Purchase Price، Strata Fee، امکانات ساختمان و وضعیت مالی Strata را در کنار یکدیگر ببینید.
Special Levy چیست و چرا قبل از خرید کاندو مهم است؟
یکی دیگر از مواردی که خریدار کاندو باید بشناسد Special Levy است. Strata Corporation می تواند برای تأمین بعضی هزینه ها از مالکان مبلغی جدا از Strata Fee معمول دریافت کند. این موضوع می تواند برای پروژه ها یا مخارجی مطرح شود که قرار نیست صرفاً از بودجه عملیاتی معمول پوشش داده شوند.
برای خریدار، نکته مهم فقط این نیست که «آیا ساختمان الان Special Levy دارد؟». باید وضعیت مالی و اسناد Strata را نیز بررسی کند تا تصویر بهتری از تصمیم های مالی، تعمیرات مهم و هزینه هایی که درباره آن ها بحث یا تصمیم گیری شده است داشته باشد.
اینکه در یک معامله مشخص چه کسی مسئول پرداخت یک Special Levy باشد می تواند به زمان تصویب، زمان سررسید و شرایط قرارداد خرید بستگی داشته باشد. بنابراین نباید بدون بررسی اسناد و قرارداد فرض کرد که همیشه فروشنده یا همیشه خریدار مسئول آن است.
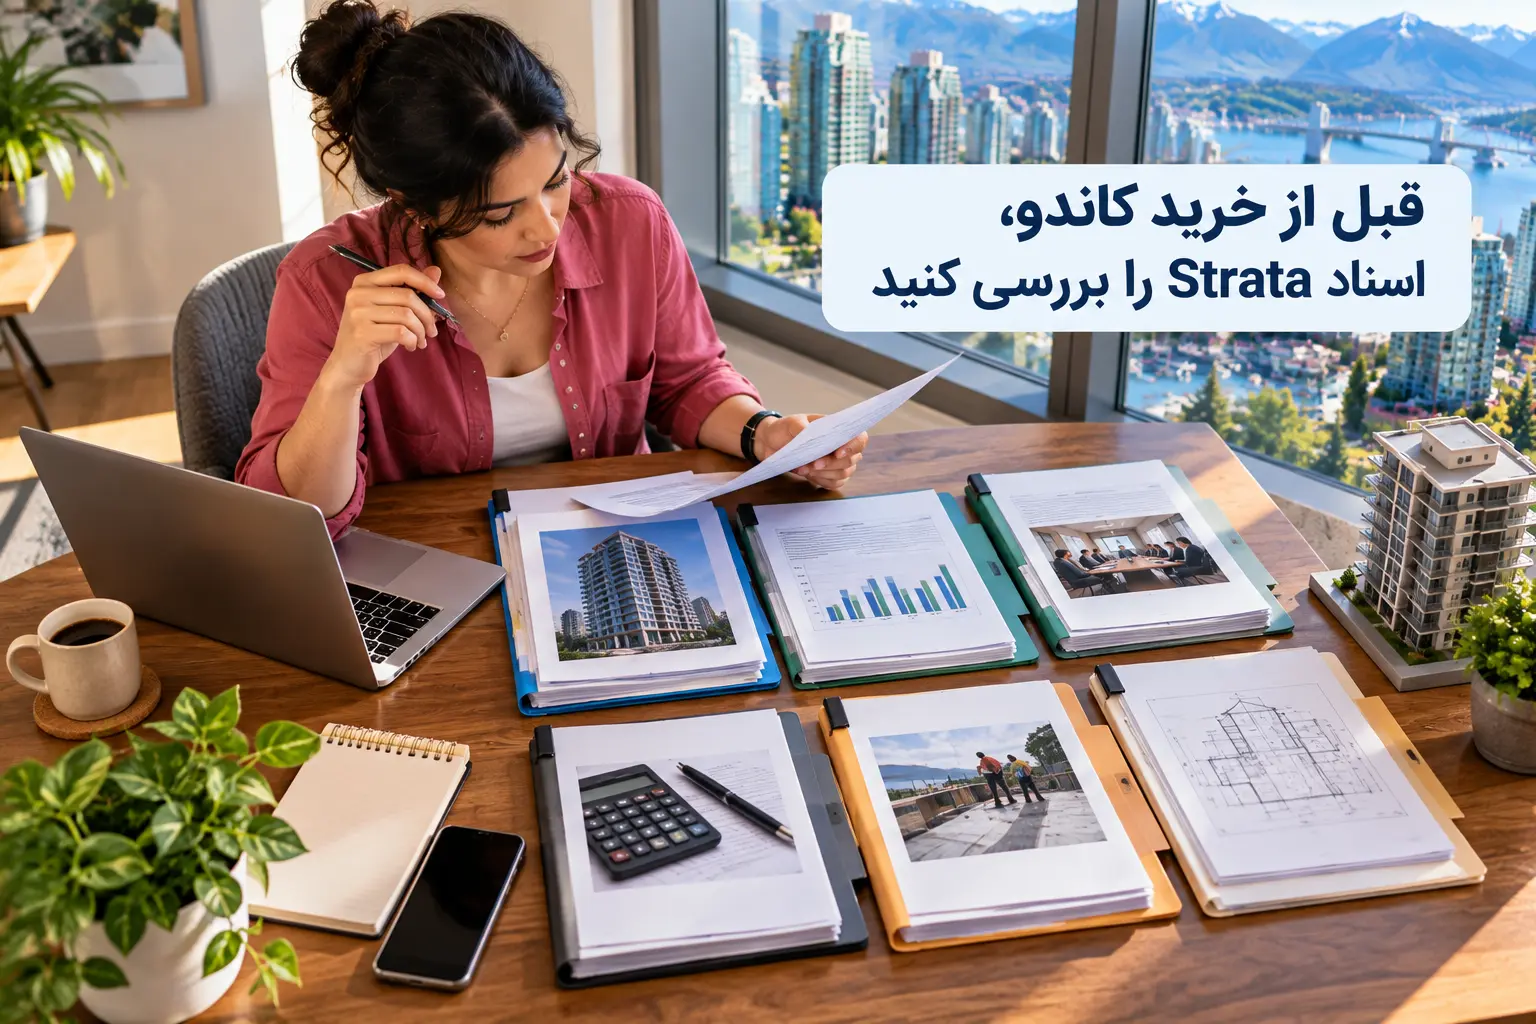
قبل از خرید کاندو چه Strata Documents را بررسی کنیم؟
بررسی اسناد Strata فقط برای شناخت قوانین ساختمان نیست؛ این مدارک می توانند اطلاعات مهمی درباره وضعیت مالی و هزینه های احتمالی مجموعه نیز در اختیار خریدار قرار دهند.
بسته به پرونده، اسنادی مانند بودجه Strata، صورت های مالی، صورت جلسات، اطلاعات مربوط به Contingency Reserve Fund، گزارش های مربوط به وضعیت ساختمان و اطلاعات Special Levyها می توانند در Due Diligence خریدار اهمیت داشته باشند.
هدف این نیست که فقط Strata Fee فعلی را پیدا کنید. بهتر است بررسی کنید ساختمان از نظر نگهداری و برنامه ریزی برای هزینه های آینده در چه وضعیتی قرار دارد.
Strata Fee پایین همیشه به معنی هزینه کمتر نیست
یک عدد پایین را به تنهایی مزیت در نظر نگیرید. وضعیت Reserve Fund، تعمیرات پیش رو، سابقه Special Levy و شرایط کلی ساختمان نیز باید همراه آن بررسی شوند. هدف، شناخت هزینه واقعی مالکیت است؛ نه فقط پیدا کردن کمترین Fee ماهانه.
خرید خانه مستقل در ونکوور چه هزینه های متفاوتی دارد؟
در خرید خانه مستقل در ونکوور معمولاً Strata Fee ماهانه وجود ندارد، اما این موضوع به معنی حذف هزینه های نگهداری نیست. تفاوت اصلی این است که مالک خانه مستقل مسئولیت مستقیم بیشتری برای نگهداری و تعمیر خود ملک و بخش های مختلف آن دارد.
مواردی مانند وضعیت Roof، سیستم گرمایش، Plumbing، Electrical، نمای ساختمان، محوطه و سایر اجزای خانه می توانند در طول مالکیت هزینه ایجاد کنند. زمان و مبلغ این هزینه ها به وضعیت همان ملک بستگی دارد و نمی توان برای همه خانه ها یک عدد سالانه ثابت تعیین کرد.
به همین دلیل Home Inspection و بررسی سن و وضعیت اجزای اصلی ساختمان برای بعضی خریداران خانه مستقل اهمیت بیشتری پیدا می کند. ملکی که Purchase Price پایین تری دارد، اگر در آینده نزدیک به تعمیرات اساسی نیاز داشته باشد، الزاماً گزینه کم هزینه تری برای مالک نخواهد بود.
Home Insurance را در بودجه بعد از خرید فراموش نکنید
Home Insurance نیز باید در برنامه هزینه های مالکیت قرار بگیرد. نوع پوشش و هزینه بیمه به عوامل مختلفی مانند نوع ملک، ویژگی های ساختمان، پوشش انتخابی و ارزیابی شرکت بیمه بستگی دارد؛ بنابراین برای آن نیز عدد ثابتی در این مقاله اعلام نمی کنیم.
در کاندو نیز وجود بیمه Strata Corporation به این معنی نیست که مالک واحد الزاماً دیگر نیازی به پوشش بیمه متناسب با شرایط خود ندارد. نوع پوشش شخصی موردنیاز را باید بر اساس ملک و شرایط بیمه بررسی کنید.
بعد از خرید خانه در ونکوور چه هزینه هایی ادامه پیدا می کنند؟
Closing پایان هزینه های مربوط به خانه نیست. بعد از انتقال مالکیت، مجموعه ای از هزینه های جاری وارد بودجه خانوار می شوند. بعضی از آن ها دوره ای هستند و بعضی دیگر فقط زمانی ایجاد می شوند که ملک به تعمیر یا نگهداری نیاز داشته باشد.
Property Tax سالانه
Property Tax با Property Transfer Tax که هنگام انتقال مالکیت بررسی کردیم متفاوت است. Property Tax مالیات دوره ای مربوط به مالکیت ملک است و مبلغ آن بر اساس قواعد و ارزیابی های مربوط به همان سال تعیین می شود.
در معامله خرید نیز ممکن است بخشی از Property Tax از طریق Statement of Adjustments بین خریدار و فروشنده محاسبه شود. بعد از خرید، این هزینه باید در بودجه جاری مالکیت شما قرار بگیرد.
Utilities و هزینه های مصرفی
برق، گرمایش، آب یا سایر خدمات مصرفی می توانند بسته به نوع ملک و نحوه ارائه خدمات هزینه ایجاد کنند. در کاندو ممکن است بعضی خدمات در Strata Fee پوشش داده شوند و بعضی دیگر مستقیماً بر عهده مالک باشند.
بنابراین هنگام بررسی یک فایل، فقط نپرسید Strata Fee یا هزینه ماهانه چقدر است؛ مشخص کنید چه خدماتی داخل آن مبلغ قرار دارند و چه هزینه هایی جداگانه پرداخت می شوند.
Maintenance و تعمیرات آینده
هیچ ملکی بدون هزینه نگهداری نیست. تفاوت در این است که این هزینه ها چگونه و توسط چه کسی مدیریت می شوند. در کاندو بخشی از نگهداری Common Property از طریق Strata مدیریت می شود، در حالی که در خانه مستقل مالک مستقیماً مسئول بخش بیشتری از ساختمان و زمین است.
به همین دلیل بهتر است در بودجه خرید، تمام نقدینگی خود را صرف Down Payment و Closing نکنید و برای هزینه هایی که بعد از مالک شدن ممکن است ایجاد شوند نیز حاشیه مالی در نظر بگیرید.
هزینه خرید کاندو و خانه مستقل در ونکوور را چگونه مقایسه کنیم؟
اگر بین کاندو و خانه مستقل مردد هستید، مقایسه فقط با این سؤال که «کدام یک قیمت خرید پایین تری دارد؟» کافی نیست. بهتر است هزینه ها را در چند لایه کنار هم قرار دهید:
| موضوع | کاندو | خانه مستقل |
|---|---|---|
| هزینه های Closing عمومی | ممکن است شامل PTT، خدمات حقوقی، Adjustments و سایر هزینه های قابل اعمال باشد | ممکن است شامل PTT، خدمات حقوقی، Adjustments و سایر هزینه های قابل اعمال باشد |
| Strata Fee | معمولاً مطرح است | معمولاً مطرح نیست |
| Special Levy | ممکن است در Strata مطرح شود | به این شکل وجود ندارد |
| نگهداری بخش های مشترک | از طریق ساختار Strata مدیریت می شود | مالک مسئولیت مستقیم بیشتری دارد |
| تعمیرات خود ملک | بسته به اینکه بخش موردنظر متعلق به واحد یا Common Property باشد متفاوت است | بخش بیشتری مستقیماً بر عهده مالک است |
| Insurance | بیمه Strata و پوشش موردنیاز مالک واحد باید جداگانه بررسی شوند | مالک باید پوشش متناسب با خانه را بررسی کند |
در نتیجه، انتخاب بین خرید کاندو در ونکوور و خرید خانه مستقل در ونکوور فقط تصمیمی درباره قیمت اولیه نیست. ساختار هزینه های جاری و ریسک تعمیرات آینده نیز باید با بودجه و سبک زندگی شما هماهنگ باشد.
خرید خانه نوساز یا Resale؛ آیا هزینه های جانبی متفاوت است؟
نوساز یا Resale بودن ملک یکی دیگر از عواملی است که می تواند ساختار هزینه های جانبی خرید خانه در ونکوور را تغییر دهد. بعضی هزینه های عمومی معامله ممکن است در هر دو نوع خرید مطرح باشند، اما در خرید New Construction موضوعاتی مانند GST و شرایط قرارداد سازنده اهمیت بیشتری پیدا می کنند.
در مقابل، هنگام خرید Resale معمولاً تمرکز بیشتری روی وضعیت فعلی ملک، Inspection، تعمیرات احتمالی و در کاندوها بررسی سابقه و وضعیت Strata وجود دارد.
GST در خرید خانه نوساز چگونه وارد هزینه خرید می شود؟
در خرید بعضی خانه های نوساز، GST می تواند یکی از هزینه های مهم معامله باشد. بنابراین اگر در حال مقایسه یک New Construction با یک Resale Property هستید، نباید صرفاً Purchase Price درج شده برای دو ملک را کنار یکدیگر قرار دهید.
باید مشخص کنید قیمت اعلام شده برای ملک نوساز چگونه ارائه شده، GST در قرارداد چگونه محاسبه می شود و آیا شرایط شما یا خود ملک برای Rebate خاصی واجد شرایط است یا خیر.
این موضوع به خصوص زمانی اهمیت دارد که فاصله قیمت دو فایل کم باشد؛ چون ساختار مالیاتی و هزینه های مرتبط با خرید می تواند روی Total Cash Needed تأثیر بگذارد.
First-Time Home Buyers' GST Rebate چیست؟
در سطح فدرال، First-Time Home Buyers' GST Rebate برای بعضی خریداران واجد شرایط خانه نوساز مطرح است. این Rebate می تواند GST قابل پرداخت را برای خریدهای واجد شرایط کاهش دهد و در برخی محدوده های قیمتی، میزان Relief قابل توجه باشد.
اما برای بودجه بندی اولیه بهتر است از همان ابتدا فرض نکنید که GST برای شما حذف خواهد شد. Eligibility به شرایط مشخص خریدار، ملک، قرارداد و تاریخ های مربوط به معامله بستگی دارد.
Rebate را قبل از بررسی Eligibility از بودجه حذف نکنید
اگر قصد خرید New Construction دارید، ابتدا مشخص کنید GST چگونه در قرارداد شما اعمال می شود و سپس واجد شرایط بودن برای Rebate را بررسی کنید. وجود یک برنامه Rebate به معنی معاف بودن خودکار همه خریداران خانه نوساز از GST نیست.
در خرید Resale چه هزینه هایی بیشتر نیاز به بررسی دارند؟
در Resale Property معمولاً GST خرید خانه نوساز به همان شکل مطرح نیست، اما این موضوع به معنی کمتر بودن قطعی هزینه نهایی خرید نیست. وضعیت واقعی ملک می تواند روی هزینه های شما بعد از خرید تأثیر زیادی داشته باشد.
برای مثال، در یک خانه مستقل قدیمی ممکن است وضعیت Roof، سیستم گرمایش، Plumbing یا سایر بخش های ساختمان نیاز به بررسی بیشتری داشته باشد. در یک کاندوی Resale نیز وضعیت Strata، Contingency Reserve Fund، تعمیرات برنامه ریزی شده و Special Levyهای احتمالی اهمیت پیدا می کنند.
بنابراین هنگام مقایسه New Construction و Resale بهتر است سؤال را از «کدام ارزان تر است؟» به این شکل تغییر دهید: برای خرید و مالکیت هرکدام واقعاً چه مقدار نقدینگی و بودجه نیاز دارم؟
هزینه واقعی خرید خانه در ونکوور را چگونه محاسبه کنیم؟
برای رسیدن به یک بودجه واقع بینانه، بهتر است هزینه خرید را به چند لایه تقسیم کنید. این روش کمک می کند Purchase Price، Down Payment و Closing Costs با یکدیگر مخلوط نشوند.
یک چارچوب ساده می تواند به این شکل باشد:
| بخش بودجه | چه مواردی را بررسی کنیم؟ |
|---|---|
| قیمت و تأمین مالی خرید | Purchase Price، Down Payment، Mortgage و Deposit |
| هزینه های قبل از خرید | Home Inspection، Appraisal در صورت نیاز و سایر بررسی های مرتبط با ملک |
| هزینه های Closing | Property Transfer Tax، هزینه Lawyer یا Notary، Disbursements، Adjustments و مالیات های قابل اعمال |
| هزینه های وابسته به نوع ملک | Strata Fee، Special Levyهای مرتبط، تعمیرات یا هزینه های خاص ساختمان و ملک |
| هزینه های بعد از خرید | Property Tax، Insurance، Utilities، Maintenance و سایر هزینه های جاری مالکیت |
این روش یک تفاوت مهم را روشن می کند: Down Payment با Closing Costs یکی نیست. اگر تمام Cash Available خود را فقط برای پیش پرداخت در نظر بگیرید، ممکن است برای هزینه هایی که قبل از Closing یا هنگام انتقال مالکیت ایجاد می شوند نقدینگی کافی باقی نماند.
یک سناریوی فرضی برای محاسبه Total Cash Needed
فرض کنیم قصد خرید یک ملک در ونکوور را دارید. به جای اینکه یک درصد ثابت روی قیمت ملک بگذارید و آن را «هزینه جانبی» بنامید، بهتر است مرحله به مرحله جلو بروید.
ابتدا این موارد را مشخص کنید:
- Purchase Price: قیمت توافق شده برای ملک چقدر است؟
- Down Payment: چه مقدار از قیمت را از منابع خود تأمین می کنید؟
- Deposit: چه مبلغی و در چه زمانی طبق قرارداد باید در دسترس باشد؟
- PTT: بر اساس Fair Market Value و شرایط خریدار چقدر می شود؟
- معافیت ها: آیا واقعاً واجد شرایط برنامه ای مانند First Time Home Buyers' Program هستید؟
- مالیات های دیگر: آیا Additional PTT یا GST در معامله شما مطرح است؟
- هزینه های خدمات: Quote مربوط به Lawyer یا Notary، Inspection، Appraisal و خدمات موردنیاز چقدر است؟
- Adjustments: چه مبالغی ممکن است در Statement of Adjustments اضافه یا کسر شوند؟
- نوع ملک: آیا Strata Fee، Special Levy یا تعمیرات مهمی وجود دارد که باید وارد محاسبات شود؟
- بعد از Closing: چه مقدار Cash Reserve برای Insurance، Utilities، Maintenance و سایر هزینه های شروع مالکیت باقی می ماند؟
فرمول ساده برای بودجه بندی
Total Cash Needed = پول موردنیاز برای تکمیل خرید + هزینه های قبل و هنگام Closing + هزینه های فوری بعد از خرید
عدد نهایی برای هر خریدار متفاوت است. به جای استفاده از یک درصد عمومی، هزینه های واقعی پرونده خود را یکی یکی وارد محاسبه کنید.
چرا نمی گوییم Closing Costs همیشه چند درصد قیمت خانه است؟
ممکن است در بعضی منابع با توصیه هایی مانند کنار گذاشتن درصد مشخصی از قیمت خانه برای Closing Costs روبه رو شوید. چنین عددی می تواند برای یک تخمین بسیار اولیه استفاده شود، اما نباید جای محاسبه واقعی هزینه های معامله را بگیرد.
برای مثال، دو خریدار که ملکی با قیمت مشابه می خرند ممکن است به دلیل وضعیت متفاوت در PTT، معافیت First-Time Buyer، Additional PTT، GST، Mortgage، خدمات حقوقی یا نوع ملک، Closing Costs یکسانی نداشته باشند.
به همین دلیل در این راهنما به جای ارائه یک درصد ثابت، هزینه ها را تفکیک کرده ایم تا بتوانید مشخص کنید کدام مورد واقعاً درباره خرید شما صدق می کند.
قبل از انتخاب فایل، بودجه خرید خانه در ونکوور را چگونه مشخص کنیم؟
یکی از کاربردهای محاسبه هزینه های جانبی این است که قبل از شروع جدی جستجوی ملک، محدوده واقعی بودجه خود را بشناسید. اگر تمام سرمایه در دسترس را معادل Down Payment در نظر بگیرید، ممکن است خانه هایی را بررسی کنید که تکمیل معامله آن ها فشار مالی بیشتری از چیزی که انتظار داشتید ایجاد کند.
بهتر است ابتدا مشخص کنید بعد از کنار گذاشتن پول موردنیاز برای Closing و یک حاشیه مالی مناسب برای شروع مالکیت، چه مقدار سرمایه واقعاً می تواند وارد Down Payment شود. سپس همراه با شرایط Mortgage، محدوده قیمت مناسب خود را تعیین کنید.
بعد از مشخص شدن این محدوده می توانید آگهی های خرید خانه در ونکوور را بر اساس بودجه واقعی خود بررسی کنید؛ نه فقط بر اساس حداکثر Purchase Price که روی کاغذ امکان خرید آن وجود دارد.
اگر نوع ملک را نیز مشخص کرده اید، بهتر است جستجو را دقیق تر کنید. برای مثال، خریدار کاندو می تواند خرید آپارتمان در ونکوور و خرید کاندو در ونکوور را با توجه به Strata Fee و وضعیت ساختمان بررسی کند؛ در حالی که برای خرید خانه ویلایی در ونکوور یا خرید خانه مستقل در ونکوور، وضعیت فنی ملک و هزینه های نگهداری آینده اهمیت بیشتری پیدا می کند.
اگر هنوز بین انواع مختلف ملک مردد هستید، قبل از محدود کردن جستجو می توانید راهنمای تفاوت انواع خانه در کانادا را بخوانید و سپس فایل هایی را انتخاب کنید که هم از نظر قیمت خرید و هم از نظر ساختار هزینه های مالکیت با شرایط شما هماهنگ تر هستند.
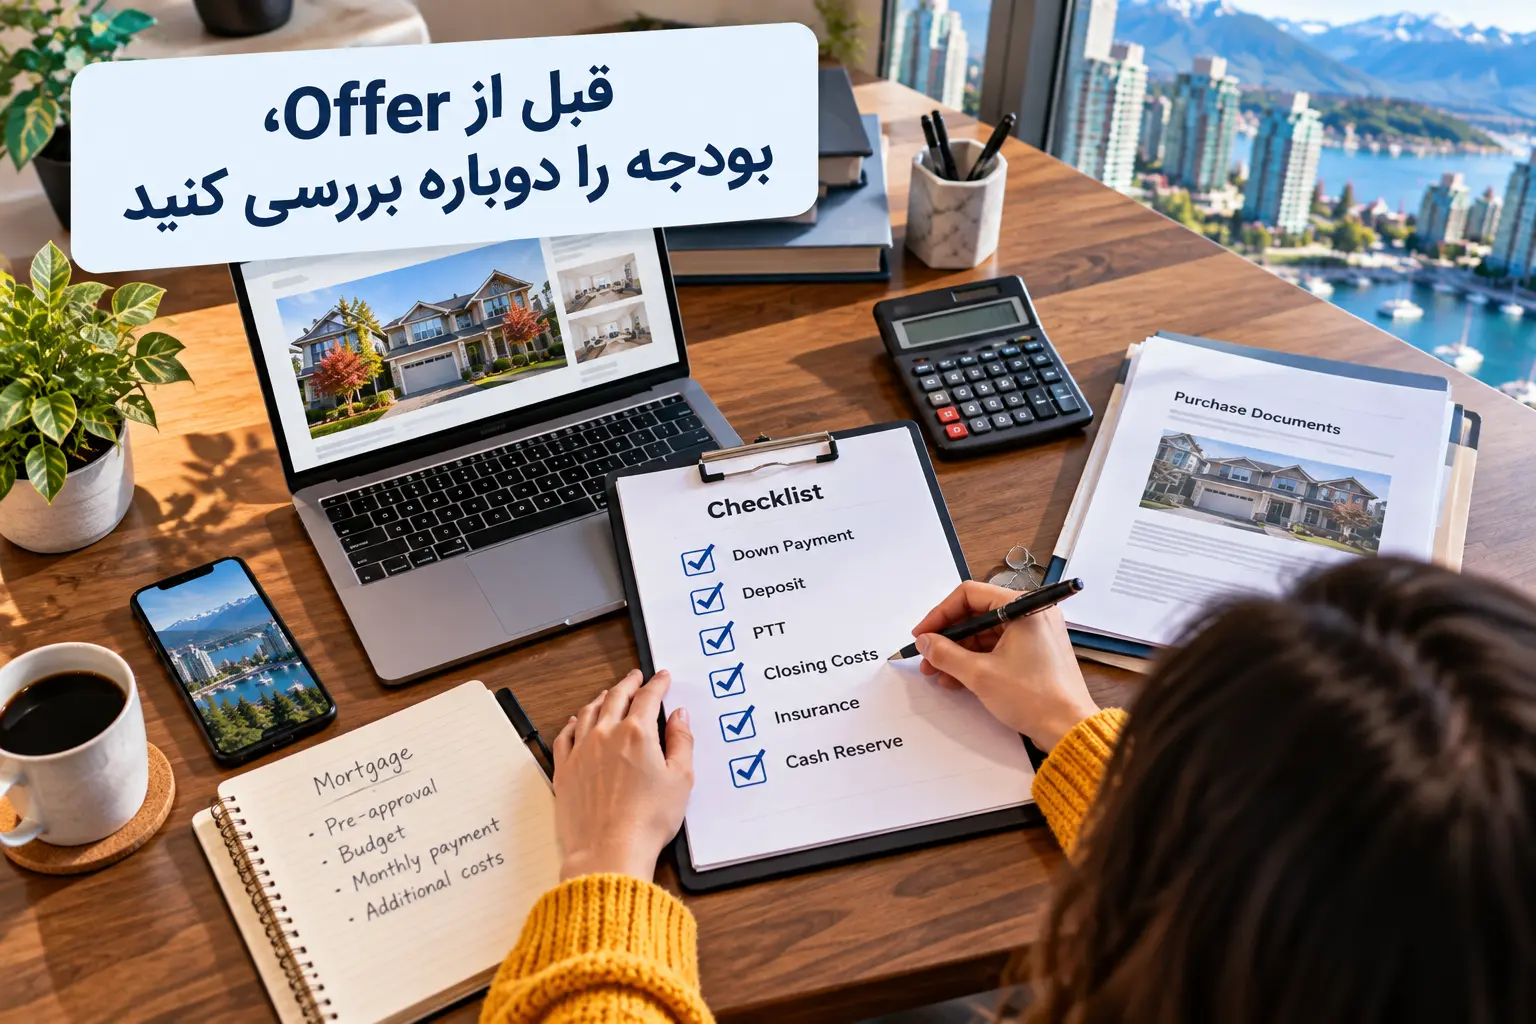
چک لیست هزینه های خرید خانه در ونکوور قبل از Offer
قبل از اینکه برای یک ملک Offer بدهید، بهتر است فقط به این سؤال پاسخ ندهید که «آیا از پس قیمت این خانه برمی آیم؟». سؤال دقیق تر این است که آیا برای تمام مراحل خرید و شروع مالکیت این خانه نقدینگی کافی دارم؟
این چک لیست می تواند برای مرور نهایی بودجه به شما کمک کند:
- Purchase Price: قیمت موردنظر با محدوده واقعی بودجه و شرایط تأمین مالی شما هماهنگ است؟
- Down Payment: مبلغ پیش پرداخت مشخص شده و قرار نیست تمام Cash Available شما را مصرف کند؟
- Deposit: مبلغ و زمان احتمالی پرداخت آن را می دانید و پول در زمان موردنیاز در دسترس است؟
- Home Inspection: اگر قصد انجام Inspection دارید، هزینه و زمان انجام آن را بررسی کرده اید؟
- Appraisal: مشخص کرده اید آیا Lender برای پرونده شما Appraisal درخواست می کند و هزینه آن چگونه پرداخت می شود؟
- Property Transfer Tax: PTT را بر اساس Fair Market Value و شرایط واقعی معامله محاسبه کرده اید؟
- معافیت PTT: اگر روی First Time Home Buyers' Program حساب کرده اید، مطمئن شده اید که هم شما و هم ملک شرایط برنامه را دارید؟
- Additional PTT: اگر Citizen یا Permanent Resident نیستید یا ساختار مالکیت شما شرایط خاصی دارد، وضعیت خود را از نظر Additional Property Transfer Tax بررسی کرده اید؟
- محدودیت خرید برای Non-Canadianها: جدا از مالیات های BC، مشخص کرده اید که خرید شما از نظر مقررات فدرال مجاز است یا مشمول یکی از Exceptionها می شود؟
- Lawyer یا Notary: Quote گرفته اید و می دانید Professional Fee و Disbursements شامل چه مواردی هستند؟
- Adjustments: برای مبالغی که ممکن است در Statement of Adjustments وارد شوند حاشیه مالی در نظر گرفته اید؟
- New Construction: اگر ملک نوساز است، وضعیت GST و Eligibility احتمالی برای Rebate را بررسی کرده اید؟
- Condo: اگر کاندو می خرید، Strata Fee، اسناد مالی Strata، Special Levyها و تعمیرات مهم ساختمان را بررسی کرده اید؟
- Detached House: اگر خانه مستقل می خرید، وضعیت بخش های اصلی ساختمان و هزینه های احتمالی تعمیر و نگهداری را در نظر گرفته اید؟
- Insurance و Utilities: هزینه هایی که از شروع مالکیت باید پرداخت شوند در بودجه شما جا دارند؟
- Cash Reserve: بعد از Closing هنوز برای هزینه های پیش بینی نشده و شروع مالکیت حاشیه مالی باقی می ماند؟
قبل از Offer یک بار دیگر بودجه را از اول محاسبه کنید
قیمت ملک، Down Payment و Mortgage فقط بخشی از تصویر هستند. PTT، هزینه های Closing، وضعیت خود ملک و هزینه های شروع مالکیت را کنار هم بگذارید و سپس مشخص کنید آیا فایل موردنظر واقعاً با بودجه شما هماهنگ است یا خیر.
اشتباهات رایج هنگام محاسبه هزینه های جانبی خرید خانه در ونکوور
بخش قابل توجهی از اشتباهات بودجه بندی زمانی اتفاق می افتد که خریدار یک هزینه را فراموش می کند یا دو مفهوم متفاوت را یکی در نظر می گیرد. قبل از تصمیم گیری درباره خرید، مراقب این موارد باشید:
۱. تمام نقدینگی را برای Down Payment کنار بگذارید
Down Payment تنها پولی نیست که برای تکمیل خرید نیاز دارید. اگر تمام سرمایه در دسترس را برای پیش پرداخت مصرف کنید، ممکن است برای PTT، هزینه های Closing و مخارج شروع مالکیت نقدینگی کافی باقی نماند.
۲. Deposit و Down Payment را یک هزینه بدانید
Deposit و Down Payment به هم مرتبط هستند، اما مفهوم و زمان پرداخت آن ها یکسان نیست. در برنامه ریزی مالی باید بدانید چه مقدار پول را در چه مرحله ای از معامله باید در دسترس داشته باشید.
۳. یک درصد ثابت را برای Closing Costs همه معاملات استفاده کنید
استفاده از یک درصد عمومی شاید برای تخمین اولیه مفید باشد، اما برای تصمیم نهایی کافی نیست. مالیات ها، معافیت ها، وضعیت خریدار، نوع ملک و خدمات موردنیاز می توانند ساختار هزینه هر معامله را تغییر دهند.
۴. First-Time Buyer بودن را مساوی معافیت قطعی بدانید
اولین خرید خانه به تنهایی تضمین نمی کند که از برنامه های معافیت یا Rebate استفاده خواهید کرد. هر برنامه شرایط مشخص خود را برای خریدار، ملک و معامله دارد.
۵. PTT و Property Tax را با هم اشتباه بگیرید
Property Transfer Tax به انتقال مالکیت مربوط است، در حالی که Property Tax یکی از هزینه های دوره ای مالکیت ملک است. هر دو می توانند در برنامه مالی شما اثر داشته باشند، اما ماهیت آن ها متفاوت است.
۶. در خرید کاندو فقط Strata Fee فعلی را ببینید
Strata Fee به تنهایی وضعیت مالی ساختمان را نشان نمی دهد. Reserve Fund، صورت جلسات، تعمیرات مهم، وضعیت ساختمان و Special Levyهای موجود یا احتمالی نیز باید در Due Diligence بررسی شوند.
۷. نبود Strata Fee در خانه مستقل را مساوی نبود هزینه نگهداری بدانید
خانه مستقل Strata Fee معمول کاندو را ندارد، اما مالک مسئولیت مستقیم بیشتری برای نگهداری و تعمیر ملک دارد. بنابراین باید وضعیت فنی خانه را در کنار Purchase Price بررسی کنید.
۸. هزینه های بعد از گرفتن کلید را از محاسبات حذف کنید
Closing پایان بودجه بندی نیست. Insurance، Utilities، Property Tax، Maintenance و هزینه های اولیه سکونت می توانند خیلی زود بعد از انتقال مالکیت شروع شوند.
جمع بندی؛ قبل از خرید فقط قیمت خانه را نبینید
برای محاسبه هزینه های جانبی خرید خانه در ونکوور یک عدد ثابت وجود ندارد. مبلغ نهایی به ارزش و نوع ملک، وضعیت خریدار، مالیات های قابل اعمال، معافیت ها، شرایط تأمین مالی و هزینه های مربوط به خود معامله بستگی دارد.
بهترین روش این است که مسیر خرید را مرحله به مرحله ببینید: هزینه های قبل از Offer، پول موردنیاز برای Closing و هزینه هایی که بعد از مالک شدن ادامه پیدا می کنند. اگر کاندو می خرید، Strata Fee و وضعیت مالی ساختمان را هم وارد محاسبات کنید؛ اگر خانه مستقل انتخاب می کنید، برای تعمیر و نگهداری مستقیم ملک آماده باشید.
بعد از اینکه محدوده واقعی بودجه خود را مشخص کردید، می توانید در آرونکو فایل های موجود را بررسی کنید. آرونکو به عنوان پلتفرم نیازمندی ایرانیان کانادا، امکان مشاهده و مقایسه آگهی ها را در اختیار فارسی زبانان قرار می دهد و برای جستجوی محلی نیز می توانید از نیازمندی های ونکوور شروع کنید.
اگر هدف شما خرید ملک است، مشاهده آگهی های املاک در ونکوور و به خصوص آگهی های خرید خانه در ونکوور کمک می کند بعد از محاسبه بودجه، فایل های واقعی بازار را با شرایط مالی خود مقایسه کنید.
سوالات متداول درباره هزینه های جانبی خرید خانه در ونکوور
هزینه های جانبی خرید خانه در ونکوور شامل چه مواردی می شوند؟
بسته به معامله، مواردی مانند Home Inspection، Appraisal، Property Transfer Tax، خدمات Lawyer یا Notary، Disbursements، Adjustments و بعضی مالیات های دیگر می توانند مطرح شوند. بعد از خرید نیز هزینه هایی مانند Property Tax، Insurance، Utilities و Maintenance وجود دارند.
Closing Costs در ونکوور چند درصد قیمت خانه است؟
بهتر است یک درصد ثابت را برای همه معاملات استفاده نکنید. PTT، وضعیت خریدار، معافیت ها، نوع ملک، مالیات های قابل اعمال و هزینه خدمات می توانند باعث شوند دو خرید با قیمت مشابه Closing Costs متفاوتی داشته باشند.
Property Transfer Tax در BC چگونه محاسبه می شود؟
PTT عمومی به صورت پلکانی بر اساس Fair Market Value ملک محاسبه می شود. نرخ مربوط به هر بازه فقط روی همان بخش از ارزش ملک اعمال می شود، نه اینکه بالاترین نرخ روی کل ارزش ملک محاسبه شود.
آیا خریدار خانه اول در ونکوور PTT پرداخت نمی کند؟
نه لزوماً. First Time Home Buyers' Program شرایط مشخصی برای خریدار و ملک دارد. اگر واجد شرایط باشید ممکن است از معافیت کامل یا جزئی استفاده کنید، اما اولین خرید شما به تنهایی برای دریافت معافیت کافی نیست.
آیا Deposit همان Down Payment است؟
خیر. Deposit مبلغی است که طبق شرایط معامله و قرارداد خرید پرداخت می شود، در حالی که Down Payment بخشی از قیمت خرید است که خریدار از منابع خود تأمین می کند. Deposit معمولاً در نهایت در مبالغ پرداختی خریدار برای معامله منظور می شود، اما زمان و شرایط پرداخت آن متفاوت است.
آیا خرید کاندو در ونکوور هزینه جانبی بیشتری از خانه مستقل دارد؟
نمی توان به صورت کلی یکی را پرهزینه تر دانست. کاندو معمولاً Strata Fee دارد و ممکن است Special Levy مطرح باشد، در حالی که مالک خانه مستقل مسئولیت مستقیم بیشتری برای تعمیر و نگهداری ساختمان دارد. باید هزینه کل مالکیت هر فایل را جداگانه بررسی کنید.
Special Levy در کاندو چیست؟
Special Levy مبلغی جدا از Strata Fee معمول است که Strata Corporation می تواند برای تأمین بعضی هزینه ها از مالکان دریافت کند. هنگام خرید کاندو باید اسناد Strata و وضعیت Levyهای مرتبط با ساختمان بررسی شوند.
آیا خانه نوساز در ونکوور GST دارد؟
GST می تواند در خرید بعضی خانه های نوساز مطرح باشد. نحوه اعمال آن و امکان استفاده از Rebate به شرایط ملک، خریدار و معامله بستگی دارد؛ بنابراین قبل از خرید باید قرارداد و Eligibility خود را بررسی کنید.
آیا Work Permit Holder می تواند هزینه های خرید متفاوتی داشته باشد؟
وضعیت مهاجرتی می تواند در بعضی مقررات، مالیات ها و شرایط خرید اهمیت داشته باشد. اگر با Work Permit قصد خرید دارید، علاوه بر هزینه های این مقاله باید Eligibility قانونی خرید و شرایط تأمین مالی خود را جداگانه بررسی کنید.
قبل از شروع جستجوی خانه در ونکوور چقدر پول باید کنار بگذارم؟
به جای انتخاب یک درصد ثابت، ابتدا Down Payment را مشخص کنید و سپس PTT، هزینه های خدمات، مالیات های قابل اعمال، Adjustments و هزینه های فوری بعد از خرید را جداگانه محاسبه کنید. بهتر است بعد از Closing نیز Cash Reserve داشته باشید و تمام نقدینگی خود را صرف تکمیل معامله نکنید.

نظرات

ثبت نظر
برای ثبت نظر خود، وارد حساب کاربری شوید