

راهنماها
راهنمای خرید اولین خانه در انتاریو؛ مراحل، شرایط و تخفیفهای 2026
- نویسنده
- تاریخ انتشار
22 اکتبر 2026
زمان مطالعه: ۲۵ دقیقه
راهنمای خرید اولین خانه در انتاریو؛ مراحل، شرایط و تخفیفهای 2026
22 اکتبر 2026
راهنماها
زمان مورد نیاز برای مطالعه: ۲۵ دقیقه
محتوای مقاله
فرض کنید چند سال است در انتاریو زندگی میکنید و حالا پسانداز کافی برای شروع مسیر خرید خانه دارید. اما آیا واقعاً خریدار خانهاولی محسوب میشوید؟ بانک چه مقدار وام به شما میدهد؟ آیا داشتن خانه در ایران میتواند مانع دریافت تخفیفهای مالیاتی کانادا شود؟
برای خرید اولین خانه در انتاریو، فقط انتخاب ملک مناسب کافی نیست. باید پیش از جستجوی خانه، بودجه واقعی، شرایط دریافت وام، برنامههای حمایتی و هزینههای جانبی خرید را بررسی کنید. این موضوع بهخصوص برای تازهواردان و فارسیزبانانی که تجربه خرید ملک در کانادا ندارند، اهمیت بیشتری دارد.
در این راهنما، شرایط خرید خانه اول در انتاریو در سال ۲۰۲۶ را بررسی میکنیم و از تعیین بودجه تا انتخاب ملک، امضای قرارداد و انتقال مالکیت پیش میرویم.
خلاصه ۳۰ ثانیهای؛ قبل از خرید اولین خانه در انتاریو چه چیزهایی باید بدانیم؟
- بودجه واقعی: قبل از جستجوی ملک، توان بازپرداخت وام و هزینههای ماهانه را محاسبه کنید.
- شرایط خانهاولی: تعریف خریدار خانهاولی در برنامههای حمایتی یکسان نیست.
- پیشپرداخت: علاوه بر Down Payment، برای هزینههای Closing هم بودجه داشته باشید.
- تخفیف مالیاتی: ممکن است واجد شرایط بازپرداخت مالیات انتقال ملک انتاریو و تورنتو باشید.
- برنامههای حمایتی: FHSA و HBP میتوانند به تأمین منابع خرید کمک کنند.
- خانه نوساز: تخفیفهای GST/HST به نوع ملک، تاریخ قرارداد و شرایط برنامه بستگی دارند.
- قراردادها: پیش از امضای Offer و قرارداد نمایندگی، تعهدات مالی و شروط معامله را بررسی کنید.
چه کسی در انتاریو خریدار خانهاولی محسوب میشود؟
یکی از رایجترین اشتباهات خریداران این است که تصور میکنند اگر تاکنون در کانادا خانهای نداشتهاند، برای تمام برنامههای حمایتی خریدار خانهاولی محسوب میشوند. درحالیکه تعریف First-Time Home Buyer در برنامههای استانی و فدرال یکسان نیست.
برای مثال، فردی که سالها قبل در ایران مالک آپارتمان بوده، ممکن است نتواند از تخفیف مالیات انتقال ملک انتاریو استفاده کند؛ اما همچنان تحت شرایطی امکان استفاده از برنامههای فدرال FHSA یا HBP را داشته باشد.
شرایط خریدار خانهاولی برای بازپرداخت مالیات انتقال ملک
دولت انتاریو برای برنامه Ontario Land Transfer Tax Refund شرایط مشخصی تعیین کرده است. برای استفاده از این بازپرداخت، خریدار باید:
- حداقل ۱۸ سال داشته باشد.
- در هیچ زمانی از زندگی خود، در هیچ کشوری، مالک خانه واجد شرایط یا سهمی از آن نبوده باشد.
- ملک خریداریشده را حداکثر ظرف ۹ ماه پس از انتقال مالکیت، به محل سکونت اصلی خود تبدیل کند.
- شرایط شهروندی کانادا یا اقامت دائم را رعایت کند.
- شرایط مربوط به سابقه مالکیت همسر را نیز داشته باشد.
اگر همسر خریدار در دوران رابطه زناشویی مالک خانهای واجد شرایط بوده باشد، این موضوع میتواند مانع دریافت بازپرداخت شود. همچنین در بعضی شرایط، فردی که هنگام انتقال مالکیت شهروند یا مقیم دائم نیست، در صورت دریافت این وضعیت ظرف ۱۸ ماه پس از Closing میتواند برای بازپرداخت درخواست بدهد.
هشدار مهم درباره سابقه مالکیت: برای بازپرداخت مالیات انتقال ملک انتاریو، فقط سابقه خرید خانه در کانادا بررسی نمیشود. مالکیت قبلی خانه در ایران یا هر کشور دیگری نیز میتواند باعث شود واجد شرایط این تخفیف نباشید؛ حتی اگر ملک را سالها قبل فروخته باشید.
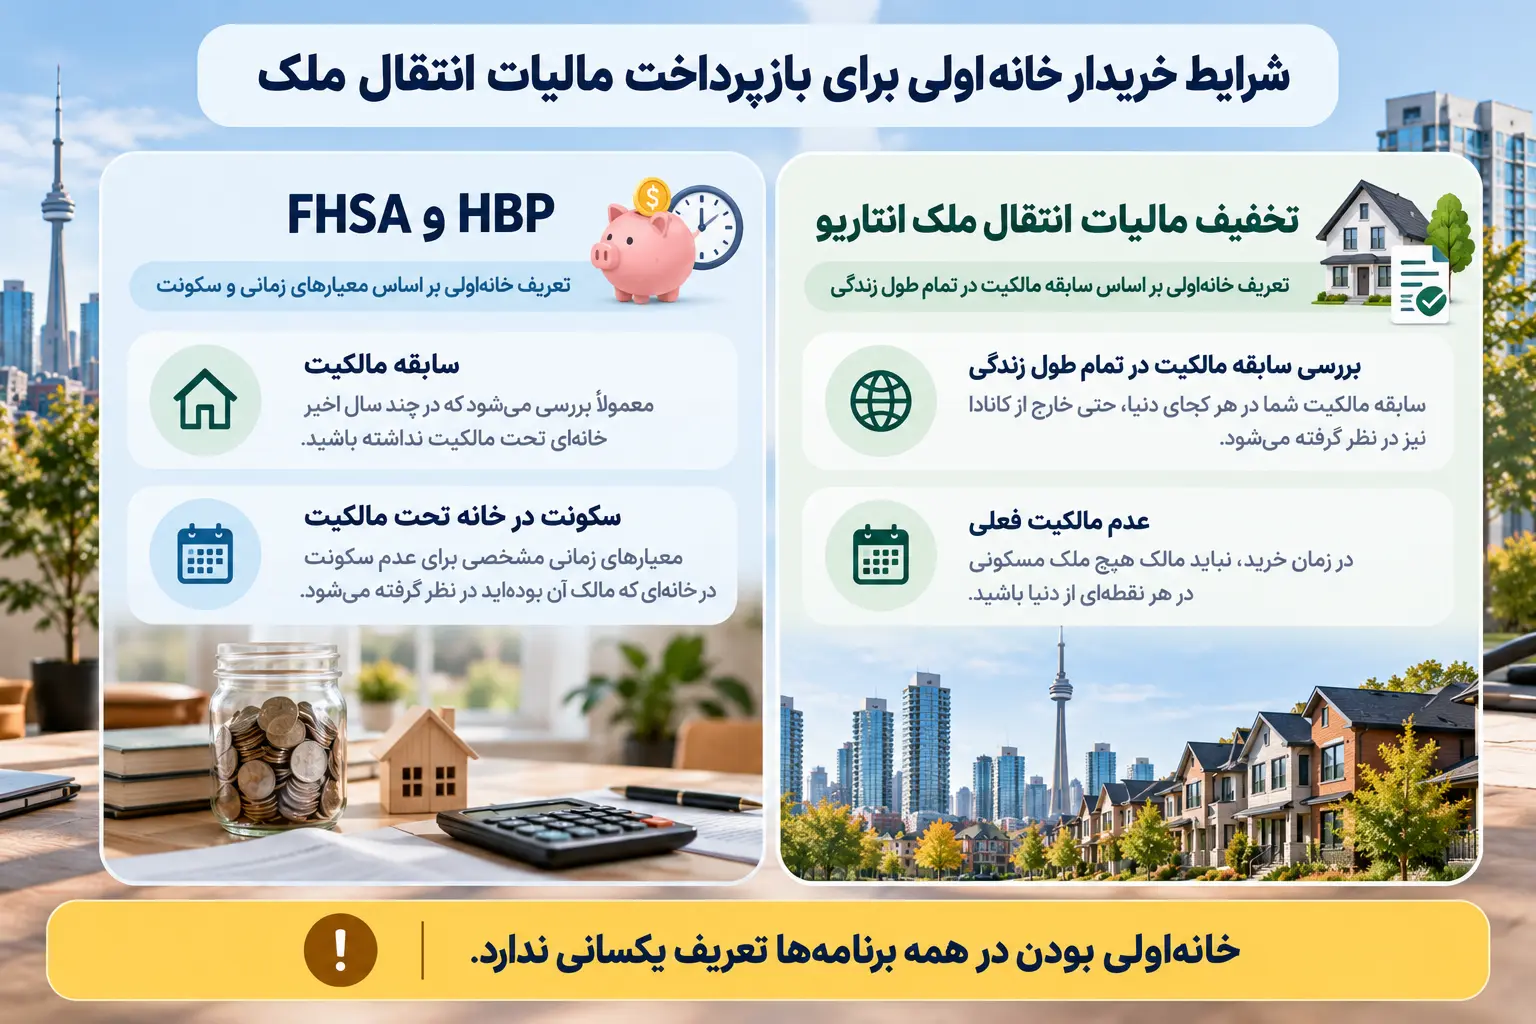
جزئیات این شرایط در راهنمای رسمی دولت انتاریو منتشر شده است.
آیا کسی که قبلاً در ایران خانه داشته، خانهاولی محسوب میشود؟
پاسخ به برنامهای بستگی دارد که قصد استفاده از آن را دارید. برای بازپرداخت مالیات انتقال ملک انتاریو، مالکیت قبلی خانه واجد شرایط در خارج از کانادا نیز اهمیت دارد. اما بعضی برنامههای فدرال بهجای سابقه مالکیت در تمام طول زندگی، دوره زمانی مشخصی را بررسی میکنند.
مثال کاربردی: خرید خانه در تورنتو با سابقه مالکیت در ایران
فرض کنید در سال ۲۰۱۵ مالک آپارتمانی در تهران بودهاید، در سال ۲۰۱۹ آن را فروختهاید و حالا در سال 2026 قصد خرید خانه در تورنتو دارید.
در این شرایط، صرف اینکه نخستین خانه خود را در کانادا میخرید، شما را واجد شرایط بازپرداخت مالیات انتقال ملک انتاریو نمیکند.
اما اگر در دوره زمانی تعیینشده در خانهای متعلق به خودتان یا، در شرایط مشخص، همسرتان زندگی نکرده باشید، ممکن است برای برخی برنامههای فدرال شرایط متفاوتی داشته باشید.
به همین دلیل بهتر است پیش از محاسبه تخفیفهای احتمالی، شرایط هر برنامه را جداگانه بررسی کنید. برای آشنایی بیشتر با مراحل خرید ملک پس از مهاجرت، میتوانید راهنمای خرید خانه در کانادا برای تازهواردان را مطالعه کنید.
آیا تعریف خانهاولی در FHSA، HBP و تخفیفهای مالیاتی یکسان است؟
خیر. جدول زیر تفاوتهای اصلی را نشان میدهد:
| برنامه | معیار خانهاولی بودن | تأثیر مالکیت قبلی و همسر |
|---|---|---|
| تخفیف مالیات انتقال ملک انتاریو | نداشتن سابقه مالکیت خانه واجد شرایط در تمام طول زندگی | مالکیت قبلی در جهان و سابقه مالکیت همسر در دوران زوجیت اهمیت دارد. |
| تخفیف مالیات انتقال ملک تورنتو | معیارهای مشابه برنامه استانی | مالکیت قبلی در خارج از کانادا نیز بررسی میشود. |
| FHSA | بررسی سکونت در خانه تحت مالکیت در سال جاری و چهار سال تقویمی قبل | برای افتتاح حساب، وضعیت خانه متعلق به همسر نیز اهمیت دارد؛ شرایط برداشت متفاوت است. |
| HBP | بررسی سکونت در خانه تحت مالکیت در دوره تعیینشده | وضعیت همسر و برخی استثناهای برنامه باید بررسی شوند. |
| تخفیف GST/HST خانهاولی | معیار دوره زمانی مشخص و سایر شروط برنامه | سابقه مالکیت، سکونت و وضعیت همسر میتواند مؤثر باشد. |
نکته مهم: واجد شرایط بودن برای FHSA به معنی واجد شرایط بودن برای بازپرداخت مالیات انتقال ملک نیست. همچنین معیار افتتاح حساب FHSA با شرایط برداشت واجد شرایط از آن تفاوت دارد. قبل از تصمیمگیری، مقررات هر برنامه را در وبسایت CRA بررسی کنید.
قبل از جستجوی خانه، بودجه خرید را چگونه مشخص کنیم؟
بزرگترین اشتباه در تعیین بودجه این است که فقط قیمت خانه و مبلغ وام احتمالی را در نظر بگیرید. بودجه واقعی باید شامل پیشپرداخت، هزینههای Closing و مخارج ماهانه پس از خرید باشد.
بررسی درآمد، بدهی و اعتبار مالی
بانک یا وامدهنده برای ارزیابی درخواست Mortgage معمولاً درآمد قابل اثبات، وضعیت اشتغال، بدهیهای فعلی، سابقه اعتباری و توان بازپرداخت شما را بررسی میکند.
Credit Score یا امتیاز اعتباری یکی از شاخصهای مهم این ارزیابی است؛ اما داشتن امتیاز مناسب بهتنهایی دریافت وام را تضمین نمیکند.
قبل از مراجعه به بانک، اقساط خودرو، بدهی کارتهای اعتباری، سایر وامها و هزینههای ثابت زندگی را فهرست کنید. سپس مبلغی را برای اقساط مسکن در نظر بگیرید که با سایر تعهدات مالی شما سازگار باشد.
پیشنهاد کاربردی: بودجه خرید را بر اساس پرداخت ماهانهای تعیین کنید که در شرایط واقعی زندگی توان پرداخت آن را دارید، نه صرفاً بیشترین مبلغ وامی که ممکن است بانک تأیید کند. مالیات ملک، بیمه و هزینه نگهداری را هم به محاسبات اضافه کنید.
Mortgage Pre-Approval چیست و چه کمکی میکند؟
Mortgage Pre-Approval به بررسی اولیه شرایط مالی خریدار توسط وامدهنده گفته میشود. این مرحله کمک میکند حدود مبلغ وام احتمالی و شرایط اولیه تأمین مالی را بهتر بشناسید.
بااینحال، Pre-Approval تضمین قطعی دریافت وام برای هر ملکی نیست. تأیید نهایی ممکن است به بررسی مجدد درآمد، وضعیت اعتبار مالی، ارزیابی ملک و شرایط وامدهنده وابسته باشد.
قبل از ارائه Offer: اگر هنوز تأمین مالی نهایی نشده، درباره درج شرط Financing در قرارداد با مشاور املاک و وکیل مشورت کنید. حذف این شرط بدون درک ریسکهای آن ممکن است تعهد مالی جدی ایجاد کند.
چه مقدار Down Payment لازم است؟
Down Payment یا پیشپرداخت، بخشی از قیمت خانه است که از منابع خودتان تأمین میکنید. حداقل پیشپرداخت معمول در کانادا به قیمت خرید ملک بستگی دارد.
| قیمت خرید ملک | حداقل پیشپرداخت معمول |
|---|---|
| ۵۰۰ هزار دلار یا کمتر | ۵٪ قیمت ملک |
| بیش از ۵۰۰ هزار تا کمتر از ۱.۵ میلیون دلار | ۵٪ از ۵۰۰ هزار دلار اول، بهعلاوه ۱۰٪ مبلغ مازاد |
| ۱.۵ میلیون دلار یا بیشتر | ۲۰٪ قیمت ملک |
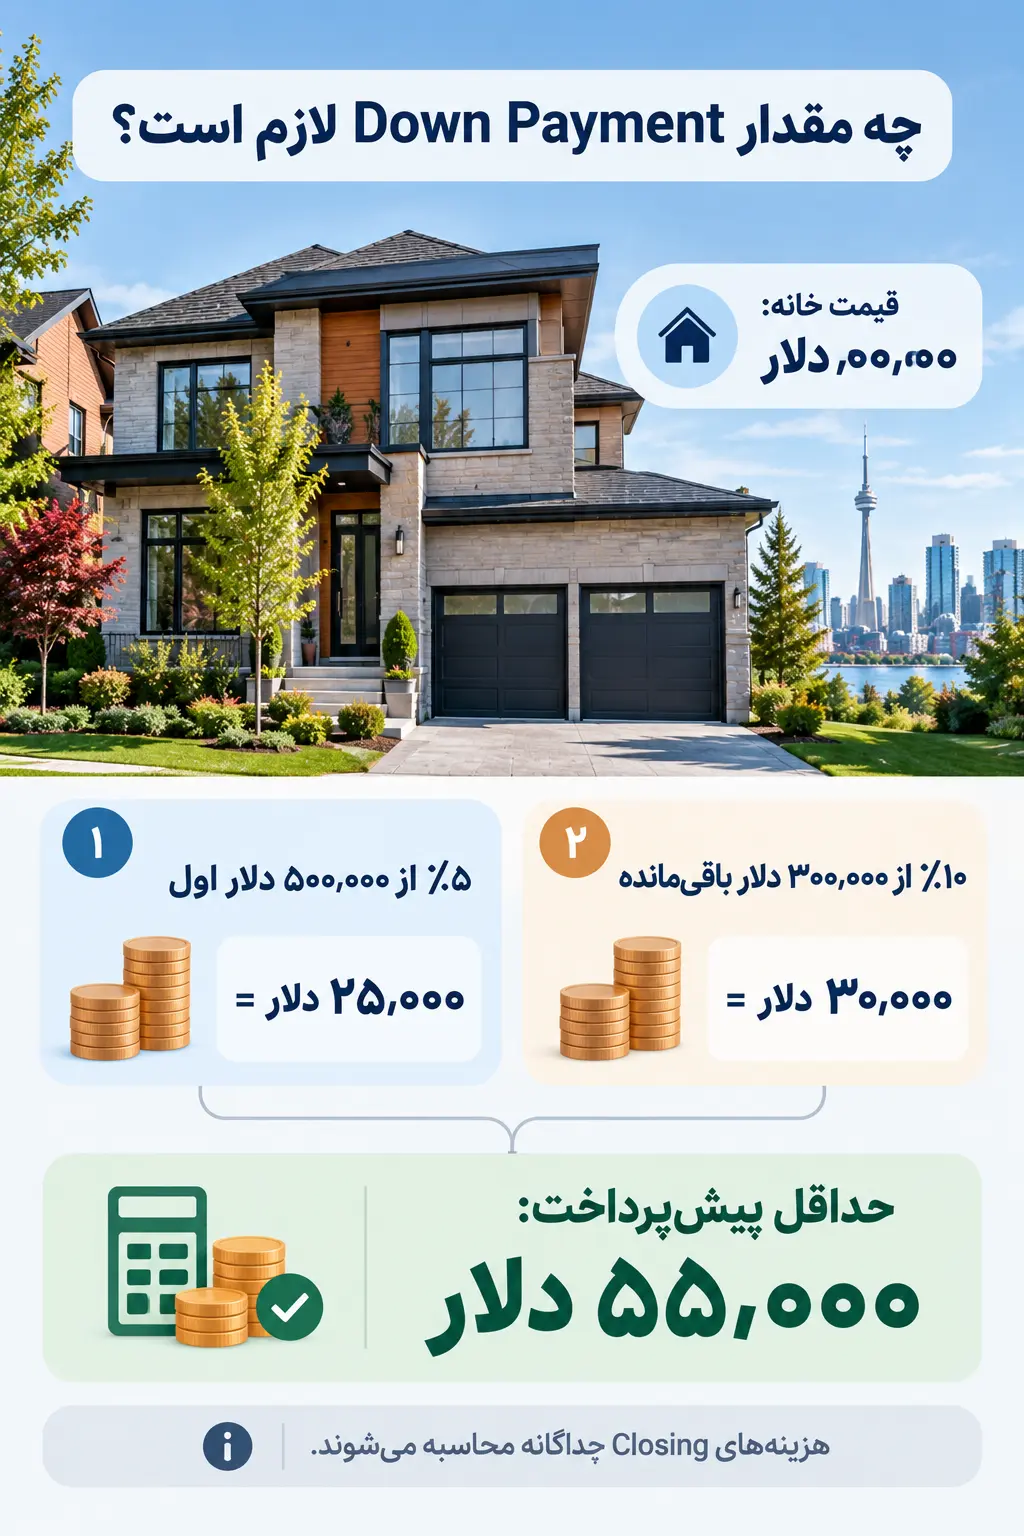
مثال محاسبه پیشپرداخت یک خانه ۸۰۰ هزار دلاری
۵٪ از ۵۰۰ هزار دلار اول = ۲۵٬۰۰۰ دلار
۱۰٪ از ۳۰۰ هزار دلار باقیمانده = ۳۰٬۰۰۰ دلار
حداقل پیشپرداخت معمول: ۵۵٬۰۰۰ دلار
اگر پیشپرداخت کمتر از ۲۰ درصد قیمت خانه باشد، معمولاً بیمه وام مسکن لازم میشود. همچنین ممکن است وامدهنده بر اساس وضعیت مالی شما پیشپرداخت بیشتری درخواست کند.
Deposit با Down Payment تفاوت دارد. Deposit معمولاً مبلغی است که طبق قرارداد در مراحل اولیه معامله پرداخت میشود و عموماً بخشی از پیشپرداخت کل محسوب میشود، نه هزینهای که همیشه جداگانه به آن اضافه شود.
قبل از تعیین بودجه نهایی: علاوه بر پیشپرداخت، مبلغی برای مالیات انتقال ملک، هزینه وکیل، تعدیلات مالی و سایر هزینههای روز Closing کنار بگذارید. کمبود نقدینگی در این مرحله میتواند تکمیل معامله را دشوار کند.
برای بررسی جزئیات حداقل پیشپرداخت میتوانید به راهنمای دولت کانادا مراجعه کنید.
برنامههای حمایتی خرید خانه اول در انتاریو کداماند؟
یکی از مهمترین مزایای بررسی شرایط خرید خانه اول در انتاریو، امکان استفاده از برنامههایی است که بخشی از هزینه خرید را کاهش میدهند یا به تأمین پیشپرداخت کمک میکنند. البته همه این برنامهها کمکهزینه نقدی نیستند و شرایط استفاده از آنها با یکدیگر تفاوت دارد.
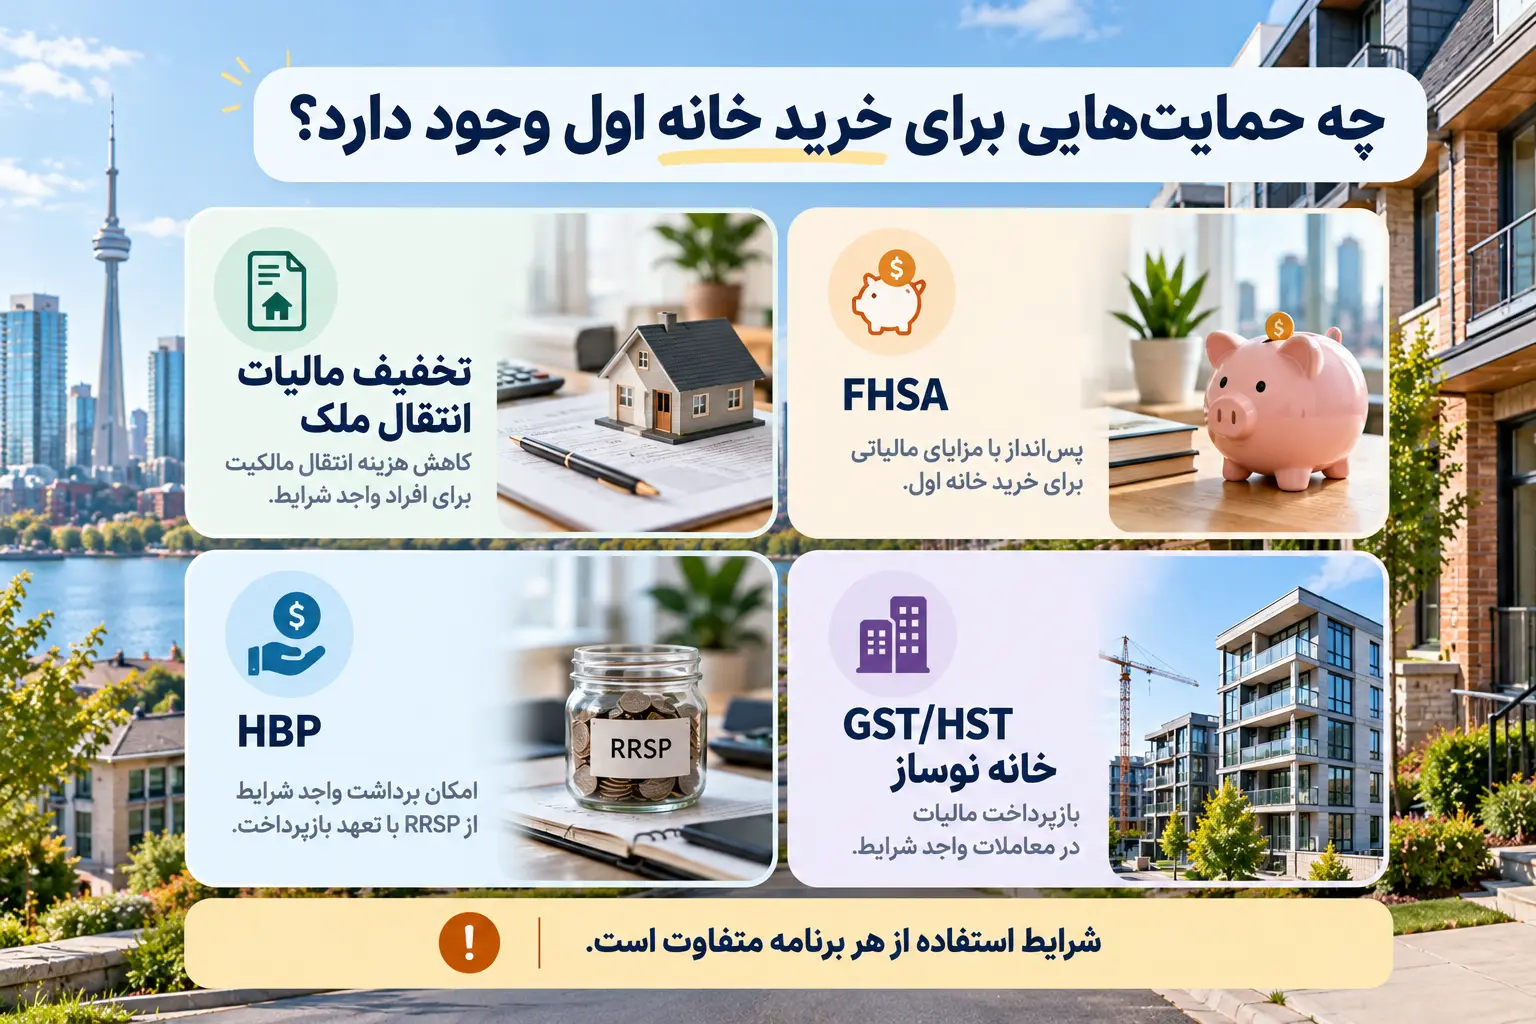
برای مثال، بازپرداخت مالیات انتقال ملک هنگام خرید اعمال میشود، FHSA یک ابزار پسانداز با مزایای مالیاتی است و HBP امکان برداشت واجد شرایط از RRSP را فراهم میکند. جدول زیر کمک میکند این برنامهها را با یکدیگر اشتباه نگیرید.
| برنامه حمایتی | کاربرد | نکته مهم |
|---|---|---|
| Ontario Land Transfer Tax Refund | بازپرداخت تا ۴۰۰۰ دلار مالیات استانی | سابقه مالکیت در سراسر جهان بررسی میشود. |
| Toronto MLTT Rebate | بازپرداخت تا ۴۴۷۵ دلار مالیات شهری | مخصوص املاک داخل محدوده شهر تورنتو است. |
| FHSA | پسانداز با مزایای مالیاتی | سقف پایه سالانه ۸۰۰۰ دلار و مادامالعمر ۴۰ هزار دلار است. |
| Home Buyers' Plan | برداشت واجد شرایط از RRSP | سقف برداشت ۶۰ هزار دلار و بازپرداخت طبق مقررات الزامی است. |
| Home Buyers' Amount | اعتبار مالیاتی فدرال | در اظهارنامه مالیاتی مطالبه میشود. |
| First-Time Home Buyers' GST/HST Rebate | کاهش مالیات برخی خانههای نوساز | تاریخ قرارداد، قیمت و شرایط خریدار اهمیت دارد. |
| برنامههای استانی خانه نوساز | بازپرداخت بخشی از HST در معاملات واجد شرایط | وضعیت اجرایی و نحوه همپوشانی برنامهها باید بررسی شود. |
از کجا شروع کنیم؟ قبل از محاسبه مبلغ تخفیفها، ابتدا مشخص کنید برای کدام برنامهها واجد شرایط هستید. ممکن است امکان استفاده همزمان از چند برنامه وجود داشته باشد، اما این موضوع به معنای دریافت خودکار تمام سقفهای اعلامشده نیست.
بازپرداخت مالیات انتقال ملک انتاریو
در انتاریو، هنگام انتقال مالکیت ملک معمولاً مالیاتی به نام Land Transfer Tax دریافت میشود. خریداران خانهاولی واجد شرایط میتوانند تحت برنامه Ontario Land Transfer Tax Refund تا سقف ۴۰۰۰ دلار از این مالیات را بازپس بگیرند یا هنگام ثبت انتقال مالکیت از مبلغ قابل پرداخت کسر کنند.
شرایط اصلی شامل حداقل سن ۱۸ سال، نداشتن سابقه مالکیت خانه واجد شرایط در جهان، تبدیل ملک به محل سکونت اصلی ظرف ۹ ماه و رعایت شرایط شهروندی یا اقامت دائم است. سابقه مالکیت همسر نیز در شرایط تعیینشده اهمیت دارد.
در بسیاری از معاملات، وکیل میتواند بازپرداخت را هنگام ثبت انتقال مالکیت اعمال کند. اگر این کار انجام نشود، درخواست بازپرداخت معمولاً باید ظرف ۱۸ ماه پس از انتقال ثبت شود.
نکته مهم: سقف ۴۰۰۰ دلار به معنی دریافت همین مبلغ برای همه خریداران نیست. اگر مالیات استانی قابل پرداخت کمتر باشد، بازپرداخت نمیتواند از مالیات واجد شرایط پرداختشده بیشتر شود.
شرایط کامل در راهنمای رسمی دولت انتاریو آمده است.
تخفیف مالیات انتقال ملک شهر تورنتو
اگر ملک موردنظر داخل محدوده رسمی شهر تورنتو باشد، علاوه بر مالیات انتقال ملک انتاریو، مالیات شهری Municipal Land Transfer Tax نیز مطرح میشود.
خریداران خانهاولی واجد شرایط ممکن است تا سقف ۴۴۷۵ دلار از مالیات انتقال ملک شهری را بازپس بگیرند. در نتیجه، فردی که شرایط هر دو برنامه را دارد، میتواند در مجموع تا سقف ۸۴۷۵ دلار از بازپرداخت استانی و شهری بهرهمند شود؛ البته به شرط وجود مالیات کافی و رعایت تمام شرایط.
تورنتو با GTA یکسان نیست!
اگر در ریچموند هیل، میسیساگا، وان یا مارکام خانه بخرید، صرف قرار داشتن ملک در منطقه کلانشهری تورنتو به معنی تعلق تخفیف مالیات شهری تورنتو نیست. این برنامه به محدوده رسمی City of Toronto مربوط است.
برای جزئیات به وبسایت شهرداری تورنتو مراجعه کنید.
حساب پسانداز خرید اولین خانه (FHSA)
First Home Savings Account یا FHSA حسابی ثبتشده برای پسانداز خرید نخستین خانه واجد شرایط در کاناداست. این حساب دو مزیت مهم دارد: واریزیهای واجد شرایط معمولاً از درآمد مشمول مالیات کسر میشوند و برداشت واجد شرایط برای خرید خانه نیز بدون مالیات است.
سقف پایه مشارکت در سال نخست افتتاح حساب ۸۰۰۰ دلار و سقف مادامالعمر ۴۰ هزار دلار است. امکان انتقال بخشی از ظرفیت استفادهنشده به سال بعد نیز طبق مقررات وجود دارد.
برای افتتاح FHSA باید شرایط سن، اقامت مالیاتی و تعریف خانهاولی بودن را رعایت کنید. همچنین لازم است توجه داشته باشید که شرایط افتتاح حساب با شرایط برداشت واجد شرایط کاملاً یکسان نیست.
فرصت کاربردی: اگر هنوز برای خرید خانه آماده نیستید اما شرایط افتتاح FHSA را دارید، بررسی زمان مناسب افتتاح حساب میتواند مفید باشد؛ زیرا ظرفیت مشارکت این حساب از زمان افتتاح ایجاد میشود، نه صرفاً از زمانی که تصمیم به خرید خانه میگیرید.
برنامه Home Buyers' Plan یا HBP
Home Buyers' Plan برنامهای است که به افراد واجد شرایط اجازه میدهد برای خرید یا ساخت خانه، تا سقف ۶۰ هزار دلار از حساب Registered Retirement Savings Plan یا RRSP خود برداشت کنند، بدون اینکه برداشت واجد شرایط در همان زمان مشمول مالیات معمول شود.
تفاوت اصلی HBP با FHSA این است که برداشت از HBP باید مطابق مقررات به RRSP بازپرداخت شود. دوره معمول بازپرداخت ۱۵ سال است و زمان شروع آن به سال نخستین برداشت و قواعد انتقالی مربوط بستگی دارد.
در شرایط فعلی، برای نخستین برداشتهای سالهای ۲۰۲۲ تا ۲۰۲۵، شروع بازپرداخت با یک تمدید موقت همراه است. بنابراین نباید بدون بررسی سال برداشت، یک زمان شروع یکسان برای همه خریداران در نظر گرفت.
آیا میتوان FHSA و HBP را با هم استفاده کرد؟ بله. اگر شرایط هر دو برنامه را جداگانه داشته باشید، میتوانید برای خرید یک خانه از برداشت واجد شرایط FHSA و HBP استفاده کنید. بااینحال، محدودیتها و تعهدات هر برنامه مستقل هستند.
اعتبار مالیاتی Home Buyers' Amount
Home Buyers' Amount یک اعتبار مالیاتی فدرال برای افراد واجد شرایط خرید خانه است. این اعتبار در اظهارنامه مالیاتی سال خرید مطالبه میشود و با بازپرداخت مالیات انتقال ملک تفاوت دارد.
برای سال مالی 2026، مبلغ قابل مطالبه و ارزش مالیاتی آن باید بر اساس مقررات همان سال و شرایط خریدار بررسی شود. این اعتبار لزوماً به معنی دریافت مستقیم پول نقد در زمان خرید خانه نیست.
تفاوت مهم: بازپرداخت مالیات انتقال ملک میتواند هنگام Closing هزینه معامله را کاهش دهد؛ اما Home Buyers' Amount معمولاً در زمان تنظیم اظهارنامه مالیاتی مطرح میشود. بنابراین نباید آن را منبع نقدینگی قطعی روز خرید در نظر بگیرید.
تخفیف GST/HST برای خرید خانه نوساز در سال 2026
در خرید معمول خانه دستدوم، وضعیت GST/HST با خرید خانه نوساز متفاوت است. برای برخی خانههای تازهساخت یا بازسازیشده بهصورت اساسی، برنامههای بازپرداخت مالیات وجود دارند که میتوانند هزینه نهایی خرید را کاهش دهند.
برنامه فدرال First-Time Home Buyers' GST/HST Rebate برای خریداران واجد شرایط خانه نوساز، بازپرداخت تمام بخش فدرال GST/HST را برای خانههای با ارزش حداکثر یک میلیون دلار، تا سقف ۵۰ هزار دلار، پیشبینی میکند. برای خانههایی با ارزش بیش از یک میلیون و کمتر از ۱.۵ میلیون دلار، بازپرداخت بهتدریج کاهش پیدا میکند.
در انتاریو، بازپرداختهای مربوط به بخش استانی HST نیز مطرح هستند. علاوه بر برنامههای موجود، طرحهای جدید یا موقت سال 2026 ممکن است برای برخی معاملات خانه نوساز شرایط متفاوتی داشته باشند.
در بررسی این تخفیفها باید به چند عامل توجه کنید:
- نوساز بودن یا واجد شرایط بودن بازسازی اساسی ملک
- تاریخ امضای قرارداد خرید با سازنده
- ارزش ملک و سقفهای تعیینشده برای برنامه
- شرایط خریدار خانهاولی و استفاده از ملک بهعنوان محل سکونت اصلی
- نحوه محاسبه HST در قیمت قرارداد
- اینکه بازپرداخت به خریدار تعلق میگیرد یا طبق قرارداد به سازنده واگذار شده است
هشدار درباره جمع کردن تخفیفها
سقف بازپرداخت فدرال و سقف برنامههای استانی را بدون بررسی قوانین همپوشانی با یکدیگر جمع نکنید. همچنین اگر سازنده تخفیف واجد شرایط را از قبل در قیمت قرارداد لحاظ کرده باشد، نباید همان مبلغ را دوباره بهعنوان پولی که پس از خرید دریافت میکنید محاسبه کنید.
قبل از خرید خانه نوساز: از سازنده و وکیل بخواهید بهصورت کتبی مشخص کنند قیمت اعلامشده شامل چه مالیاتهایی است، کدام بازپرداختها در قیمت لحاظ شدهاند و اگر خریدار واجد شرایط تخفیف نباشد، چه مبلغ اضافهای باید پرداخت کند.
برای کنترل شرایط میتوانید راهنمای First-Time Home Buyers' GST/HST Rebate را بررسی کنید.
مراحل خرید اولین خانه در انتاریو از ابتدا تا Closing
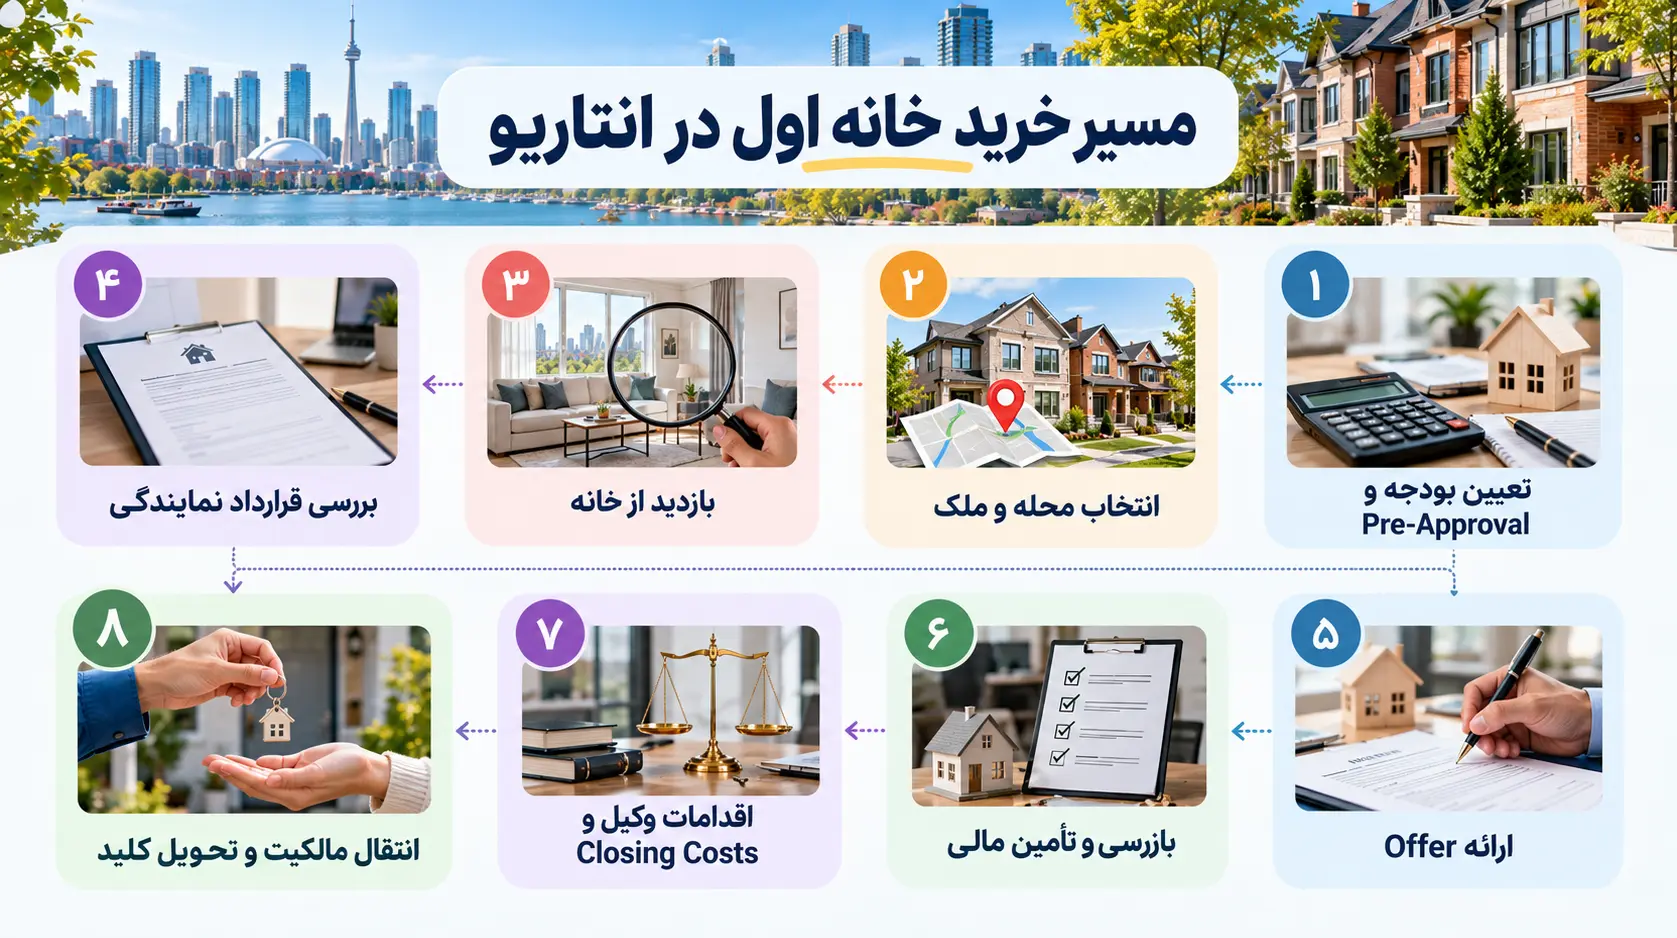
بعد از مشخص شدن بودجه و برنامههای حمایتی احتمالی، نوبت به مسیر عملی خرید میرسد. در این مرحله، ترتیب اقدامات اهمیت زیادی دارد؛ زیرا بعضی تصمیمها، مانند امضای Offer یا حذف شروط قرارداد، میتوانند تعهدات مالی و حقوقی ایجاد کنند.
| مرحله | اقدام خریدار | نکته مهم |
|---|---|---|
| ۱. بودجه و Pre-Approval | بررسی توان مالی و دریافت تأیید اولیه وام | وام هنوز قطعی نیست. |
| ۲. انتخاب ملک | انتخاب شهر، محله و نوع خانه | هزینههای جاری را بررسی کنید. |
| ۳. بازدید | بررسی ملک و مدارک موجود | مشکلات فنی را نادیده نگیرید. |
| ۴. قرارداد نمایندگی | بررسی خدمات و تعهدات مشاور | شرایط کمیسیون را بخوانید. |
| ۵. ارائه Offer | تعیین قیمت، Deposit و شروط | مهلتها و تعهدات اهمیت دارند. |
| ۶. بازرسی و تأمین مالی | پیگیری Home Inspection و وام | شروط قرارداد را رعایت کنید. |
| ۷. اقدامات وکیل | بررسی اسناد و آمادهسازی هزینهها | نقدینگی Closing آماده باشد. |
| ۸. انتقال مالکیت | تکمیل Closing و دریافت کلید | هزینههای مالکیت شروع میشوند. |
مرحله اول؛ تعیین بودجه و دریافت Pre-Approval
پس از محاسبه پیشپرداخت و هزینههای احتمالی، با بانک یا Mortgage Broker درباره گزینههای وام صحبت کنید. مدارک درآمد، وضعیت اشتغال، بدهیها و منابع پیشپرداخت ممکن است برای بررسی اولیه لازم باشند.
در این مرحله بهتر است چند سناریوی پرداخت ماهانه را بررسی کنید تا بدانید افزایش احتمالی هزینهها چه اثری بر بودجه شما خواهد داشت.
مرحله دوم؛ انتخاب شهر، محله و نوع ملک
موقعیت مکانی فقط به فاصله خانه تا محل کار محدود نمیشود. دسترسی به حملونقل عمومی، مدارس، خدمات درمانی، فروشگاهها و هزینههای جاری ملک نیز باید بررسی شوند.
برای شناخت گزینههای موجود میتوانید آگهیهای خرید خانه در تورنتو کانادا را در آرونکو بررسی و گزینههای متناسب با بودجه خود را مقایسه کنید.
مرحله سوم؛ بررسی آگهیها و بازدید از خانه
در بازدید از ملک به وضعیت سقف، رطوبت، پنجرهها، سیستم گرمایش و سرمایش و تعمیرات احتمالی توجه کنید. در کاندوها، علاوه بر وضعیت واحد، مدارک ساختمان و هزینههای مشترک نیز اهمیت دارند.
پیشنهاد کاربردی: برای هر ملکی که بازدید میکنید، سه مورد را ثبت کنید: هزینه ماهانه واقعی، تعمیرات احتمالی و مهمترین مزیت یا محدودیت موقعیت مکانی. این یادداشتها مقایسه چند خانه را بسیار سادهتر میکنند.
مرحله چهارم؛ انتخاب مشاور و بررسی قرارداد نمایندگی
پیش از امضای Buyer Representation Agreement، محدوده خدمات مشاور، مدت قرارداد، شرایط خاتمه همکاری و نحوه تعیین حقالزحمه را بررسی کنید.
بهویژه روشن کنید در چه شرایطی ممکن است پرداخت تمام یا بخشی از کمیسیون بر عهده خریدار باشد. توافق شفاهی درباره خدمات یا Cashback نباید جایگزین بررسی قرارداد کتبی شود.
مرحله پنجم؛ ارائه Offer و بررسی شروط قرارداد
Agreement of Purchase and Sale یا قرارداد خریدوفروش، قیمت پیشنهادی، مبلغ Deposit، تاریخ Closing و شروط احتمالی معامله را مشخص میکند.
شروط مربوط به تأمین مالی، بازرسی خانه یا بررسی مدارک کاندو، در صورت درج در قرارداد، میتوانند به مدیریت ریسک خریدار کمک کنند. وجود یا حذف هر شرط باید با توجه به شرایط معامله بررسی شود.
هشدار قراردادی: حذف شرط Financing یا Home Inspection صرفاً برای جذابتر کردن Offer ممکن است ریسک مالی قابلتوجهی ایجاد کند. اگر بعداً وام نهایی تأیید نشود یا مشکل مهمی در ملک مشخص شود، ممکن است همچنان تعهدات قراردادی داشته باشید.
مرحله ششم؛ انجام بازرسی و نهایی کردن تأمین مالی
اگر بازرسی ملک در قرارداد پیشبینی شده باشد، گزارش Home Inspection را با دقت بررسی کنید و درباره مشکلات مهم، هزینه تعمیرات و اقدامات بعدی تصمیم بگیرید.
همزمان باید شرایط نهایی وام، ارزیابی ملک و مدارک درخواستی وامدهنده پیگیری شوند. به مهلتهای درجشده در قرارداد توجه کنید؛ زیرا تأخیر در انجام تعهدات ممکن است پیامد داشته باشد.
مرحله هفتم؛ بررسی اسناد توسط وکیل و پرداخت هزینههای Closing
وکیل معاملات املاک وضعیت حقوقی ملک، اسناد انتقال مالکیت، مبالغ موردنیاز برای تکمیل معامله و تعهدات مربوط را بررسی میکند.
علاوه بر پیشپرداخت، هزینههایی مانند مالیات انتقال ملک، خدمات حقوقی، بیمه عنوان مالکیت و تعدیلات مالی احتمالی باید در نظر گرفته شوند. برای بررسی جزئیات، مقاله هزینههای جانبی خرید خانه در تورنتو را مطالعه کنید.
قبل از روز Closing: از وکیل بپرسید چه مبلغی باید آماده باشد، روش انتقال وجه چیست و آخرین مهلت تحویل مدارک و پرداختها چه زمانی است. مبلغ Deposit پرداختشده نیز باید در محاسبه مانده قابل پرداخت لحاظ شود.
مرحله هشتم؛ انتقال مالکیت و تحویل خانه
پس از تکمیل پرداختها و ثبت انتقال مالکیت، تحویل خانه مطابق قرارداد انجام میشود. در این مرحله باید وضعیت بیمه، خدمات شهری، قبوض و سایر امور مربوط به شروع سکونت را نیز پیگیری کنید.
پس از دریافت کلید چه کارهایی انجام دهیم؟
- اطمینان از فعال بودن بیمه خانه از زمان لازم
- بررسی وضعیت برق، آب، گاز و سایر خدمات
- ثبت اطلاعات مربوط به مالیات ملک و اقساط وام
- بررسی وضعیت کلیدها، قفلها و تجهیزات اصلی
- نگهداری نسخه قراردادها و مدارک Closing در محل امن
خرید کاندو یا خانه مستقل؛ کدام گزینه برای خانه اول مناسبتر است؟
یکی از تصمیمهای مهم خریداران خانهاولی در انتاریو، انتخاب میان کاندو (Condo) و خانه مستقل (Detached House) است. شاید در نگاه اول قیمت خرید مهمترین معیار باشد، اما هزینههای ماهانه، وضعیت ساختمان، مسئولیت تعمیرات و موقعیت مکانی نیز بر انتخاب نهایی تأثیر میگذارند.
برای مثال، ممکن است یک کاندو در مرکز تورنتو به دلیل موقعیت مکانی و امکانات ساختمان، هزینه ماهانه قابلتوجهی داشته باشد. در مقابل، خانهای مستقل در یکی از شهرهای اطراف میتواند هزینه نگهداری، تعمیرات و رفتوآمد بیشتری ایجاد کند.
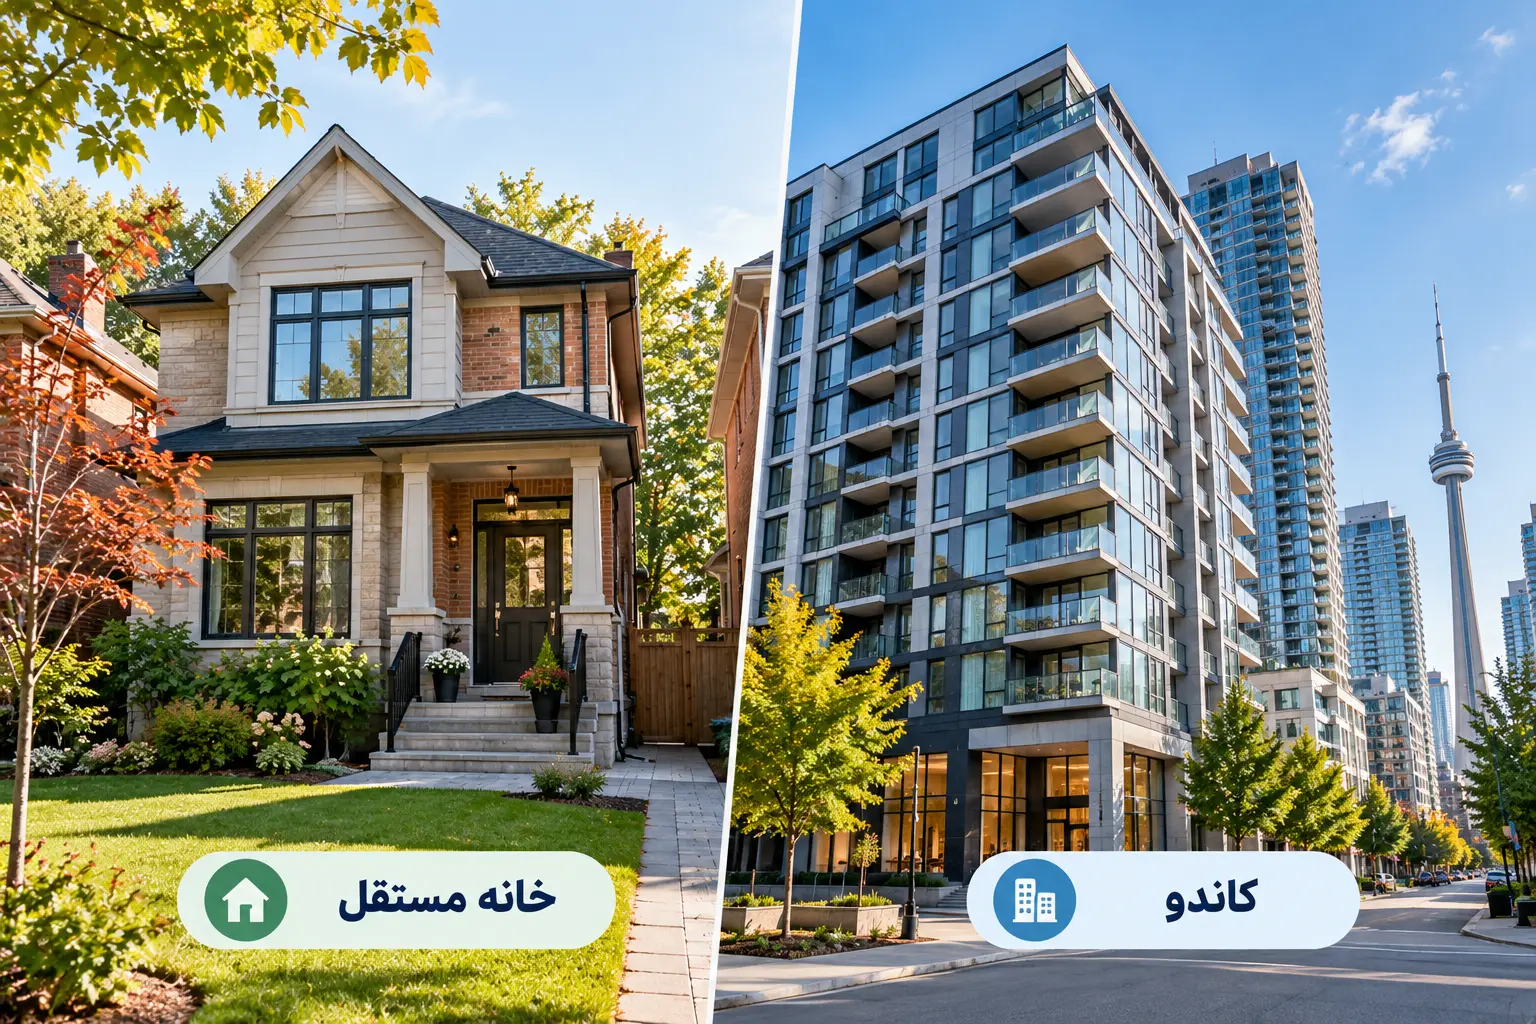
| معیار مقایسه | کاندو | خانه مستقل |
|---|---|---|
| بودجه خرید | به متراژ، محله و امکانات بستگی دارد. | قیمت به زمین، ساختمان و موقعیت وابسته است. |
| هزینههای ماهانه | معمولاً Condo Fees دارد. | معمولاً هزینه مشترک کاندو ندارد، اما نگهداری مستقیم بر عهده مالک است. |
| تعمیرات | بخشی از نگهداری ساختمان از طریق مدیریت کاندو انجام میشود. | مالک مسئولیت بیشتری برای تعمیرات ساختمان و محوطه دارد. |
| فضای قابل استفاده | ممکن است فضای داخلی محدودتر و امکانات مشترک داشته باشد. | اغلب فضای خصوصی و استقلال بیشتری فراهم میکند. |
| موقعیت مکانی | در بعضی مناطق به حملونقل و خدمات شهری نزدیکتر است. | بسته به محله ممکن است رفتوآمد بیشتری لازم باشد. |
| مدارک مهم | Status Certificate، وضعیت مالی ساختمان و هزینههای مشترک | وضعیت حقوقی، فنی و نگهداری ملک |
چطور انتخاب کنیم؟ برای هر ملک، هزینه واقعی ماهانه را محاسبه کنید؛ یعنی قسط وام، مالیات ملک، بیمه، هزینه انرژی، Condo Fees و بودجه تعمیرات. سپس گزینهها را بر اساس هزینه کل مالکیت و نیازهای زندگی مقایسه کنید، نه فقط قیمت آگهی.
برای بررسی گزینههای موجود میتوانید آگهیهای کاندو در تورنتو و خرید خانه مستقل در تورنتو را در آرونکو مشاهده کنید.
نکته مخصوص خریداران کاندو: فقط مبلغ فعلی Condo Fees را بررسی نکنید. وضعیت صندوق ذخیره ساختمان، تعمیرات پیشبینیشده و احتمال هزینههای ویژه یا Special Assessment نیز اهمیت دارد. برای بررسی Status Certificate از وکیل کمک بگیرید.
مهمترین اشتباهات خریداران خانهاولی در انتاریو
بسیاری از اشتباهات خرید اولین خانه زمانی اتفاق میافتند که خریدار روی قیمت ملک یا دریافت وام تمرکز میکند و سایر تعهدات مالی و حقوقی را نادیده میگیرد. موارد زیر از مهمترین اشتباهاتی هستند که بهتر است پیش از ارائه Offer بشناسید.
۱. محاسبه نکردن هزینههای جانبی خرید: پیشپرداخت تنها مبلغ موردنیاز برای تکمیل معامله نیست. مالیات انتقال ملک، هزینه وکیل و سایر Closing Costs باید از قبل محاسبه شوند.
۲. انتخاب ملک بر اساس حداکثر وام قابل دریافت: تأیید مبلغ بالای وام به معنی مناسب بودن اقساط آن برای سبک زندگی و درآمد شما نیست.
۳. بررسی نکردن شرایط تخفیفهای مالیاتی: تصور اینکه تمام خریداران خانه اول از همه تخفیفها استفاده میکنند، میتواند بودجهبندی را اشتباه کند.
۴. نادیده گرفتن Home Inspection: بررسی نکردن وضعیت فنی ملک ممکن است باعث شود پس از خرید با تعمیرات پرهزینه روبهرو شوید.
۵. مطالعه نکردن قرارداد نمایندگی: مدت قرارداد، محدوده خدمات و تعهدات مربوط به کمیسیون باید پیش از امضا روشن باشند.
۶. توجه نکردن به هزینههای جاری ملک: بیمه، مالیات سالانه، هزینه انرژی، Condo Fees و تعمیرات بر توان مالی شما پس از خرید تأثیر دارند.
۷. قطعی دانستن Mortgage Pre-Approval: وامدهنده ممکن است هنگام بررسی نهایی مدارک یا ملک، شرایط دیگری تعیین کند.
۸. انتخاب مشاور صرفاً بر اساس مبلغ Cashback: تجربه مشاور، کیفیت خدمات، توان مذاکره و شفافیت قرارداد نیز باید بررسی شوند.
۹. نادیده گرفتن شرایط خانه نوساز: مالیات GST/HST، هزینههای احتمالی، تاریخ تحویل و شرایط قرارداد سازنده ممکن است بر هزینه نهایی اثر بگذارند.
سه اشتباه که میتوانند معامله را به خطر بیندازند
- ارائه Offer بدون بررسی کافی توان تأمین مالی
- حذف شروط مهم قرارداد بدون شناخت پیامدهای آن
- نداشتن نقدینگی کافی برای پرداخت مبالغ لازم در روز Closing
چگونه هزینه خرید اولین خانه را کاهش دهیم؟
کاهش هزینه خرید خانه فقط به مذاکره برای پایین آوردن قیمت ملک محدود نمیشود. بررسی برنامههای حمایتی، انتخاب وام مناسب و شناخت هزینههای واقعی مالکیت نیز میتوانند بر بودجه نهایی تأثیر بگذارند.
برای شروع، این اقدامات را در اولویت قرار دهید:
- برنامههای حمایتی را بررسی کنید: شرایط استفاده از FHSA، HBP و بازپرداخت مالیات انتقال ملک را پیش از خرید مشخص کنید.
- Closing Costs را از ابتدا محاسبه کنید: مبلغ پیشپرداخت را با کل نقدینگی موردنیاز اشتباه نگیرید.
- گزینههای تأمین مالی را مقایسه کنید: نرخ بهره، مدت قرارداد و شرایط بازپرداخت وام اهمیت دارند.
- هزینه نگهداری ملک را بسنجید: ممکن است ملکی با قیمت خرید پایینتر، هزینه جاری بیشتری داشته باشد.
- قرارداد نمایندگی را بررسی کنید: نحوه تعیین کمیسیون و مسئولیتهای مالی باید شفاف باشد.
- امکان دریافت Cashback را بررسی کنید: بعضی مشاوران املاک بخشی از کمیسیون دریافتی را طبق توافق به خریدار بازمیگردانند.
راهکار کاربردی: پیش از تصمیم نهایی، برای دو یا سه ملک منتخب یک جدول هزینه تهیه کنید و مجموع قسط وام، مالیات ملک، بیمه، هزینه انرژی و نگهداری را کنار هم قرار دهید. این مقایسه میتواند انتخاب شما را از نظر مالی واقعبینانهتر کند.
آیا خریداران خانهاولی میتوانند Cashback دریافت کنند؟
بله. برخی مشاوران یا مجموعههای خدمات املاک، طرح بازگشت بخشی از کمیسیون یا Real Estate Cashback ارائه میکنند. این طرح یک برنامه حمایتی دولتی نیست و نباید با تخفیف مالیات انتقال ملک یا اعتبار مالیاتی خریداران خانهاولی اشتباه گرفته شود.
برای مثال، طبق شرایط اعلامشده توسط Toronto Home، در طرح Cashback این مجموعه ۵۰ درصد از کمیسیون باقیمانده پس از کسر سهم بروکریج، مطابق توافق، به خریدار بازگردانده میشود. سهم بروکریج ثابت نیست و به توافق مربوط بستگی دارد.
بر اساس اطلاعات اعلامشده، این طرح در سراسر انتاریو ارائه میشود و محدودیت حداقل قیمت ملک، نوع ملک یا تعداد بازدید ندارد. شرایط بازگشت کمیسیون باید پیش از ارائه Offer در توافق کتبی مشخص شود و پرداخت Cashback پس از Closing انجام میشود.
نکته مالی مهم: چون Cashback پس از Closing پرداخت میشود، نباید آن را منبع قطعی تأمین پیشپرداخت یا هزینههای روز انتقال مالکیت در نظر بگیرید.
برای آشنایی با نحوه محاسبه و شرایط این طرح، مقاله کش بک خرید خانه در تورنتو را مطالعه کنید.
قبل از خرید خانه، شرایط Cashback را بررسی کنید
اگر قصد خرید اولین خانه در تورنتو یا سایر شهرهای انتاریو را دارید، میتوانید شرایط خدمات و طرح بازگشت کمیسیون Toronto Home را برای معامله موردنظر خود بررسی کنید.
چکلیست خرید اولین خانه در انتاریو
پیش از امضای قرارداد خرید، از چکلیست زیر استفاده کنید تا مطمئن شوید اقدامات اصلی را انجام دادهاید.
چکلیست نهایی خریداران خانهاولی
- وضعیت قانونی خرید ملک و شرایط اقامت را بررسی کردهام.
- بودجه واقعی و نقدینگی موردنیاز را محاسبه کردهام.
- درآمد، بدهیها و وضعیت اعتبار مالی خود را بررسی کردهام.
- برای دریافت Mortgage Pre-Approval اقدام کردهام.
- شرایط FHSA، HBP و تخفیفهای مالیاتی را بررسی کردهام.
- شهر، محله و نوع ملک مناسب را انتخاب کردهام.
- قرارداد نمایندگی مشاور املاک را مطالعه کردهام.
- قیمت، Deposit، تاریخ Closing و شروط Offer را بررسی کردهام.
- درباره Home Inspection و بررسی مدارک ملک تصمیم گرفتهام.
- برای بررسی اسناد و انتقال مالکیت با وکیل هماهنگ کردهام.
- مبلغ موردنیاز برای Closing Costs را آماده کردهام.
- برای اقساط و هزینههای ماهانه پس از خرید برنامهریزی کردهام.
پیشنهاد: این چکلیست را قبل از ارائه Offer مرور کنید و موارد باقیمانده را با بانک، مشاور املاک یا وکیل در میان بگذارید. بعضی بررسیها پس از امضای قرارداد ممکن است دشوارتر یا پرهزینهتر شوند.
سؤالات متداول درباره خرید اولین خانه در انتاریو
چه کسی در انتاریو خریدار خانهاولی محسوب میشود؟
تعریف خانهاولی به برنامه حمایتی بستگی دارد. برای بازپرداخت مالیات انتقال ملک انتاریو، سابقه مالکیت خانه واجد شرایط در سراسر جهان اهمیت دارد؛ اما برنامههای FHSA و HBP معیارهای متفاوتی دارند.
اگر قبلاً در ایران خانه داشته باشم، میتوانم از تخفیف خانه اول استفاده کنم؟
مالکیت قبلی خانه واجد شرایط در ایران معمولاً مانع بازپرداخت مالیات انتقال ملک انتاریو میشود. بااینحال، ممکن است بسته به شرایط سکونت و دوره زمانی تعیینشده، برای بعضی برنامههای فدرال واجد شرایط باشید.
حداقل پیشپرداخت برای خرید اولین خانه در کانادا چقدر است؟
برای خانههای تا ۵۰۰ هزار دلار، حداقل معمول ۵ درصد است. برای خانههای بیش از ۵۰۰ هزار تا کمتر از ۱.۵ میلیون دلار، ۱۰ درصد مبلغ مازاد نیز اضافه میشود. برای خانههای ۱.۵ میلیون دلار یا بیشتر، حداقل معمول ۲۰ درصد است.
آیا خریداران خانهاولی در تورنتو مالیات انتقال ملک میپردازند؟
بله؛ اما افراد واجد شرایط ممکن است تا سقف ۴۰۰۰ دلار بازپرداخت استانی و ۴۴۷۵ دلار بازپرداخت شهری دریافت کنند. مبلغ واقعی به مالیات معامله و شرایط خریدار بستگی دارد.
آیا میتوان همزمان از FHSA و HBP استفاده کرد؟
بله. اگر شرایط هر دو برنامه بهصورت مستقل رعایت شود، امکان استفاده از برداشت واجد شرایط FHSA و HBP برای خرید یک خانه وجود دارد.
آیا تخفیف GST/HST شامل خانههای دستدوم هم میشود؟
برنامههای بازپرداخت GST/HST مربوط به خانه نوساز معمولاً برای معاملات واجد شرایط خانههای تازهساخت یا برخی بازسازیهای اساسی طراحی شدهاند، نه خرید معمول خانه دستدوم.
آیا افراد دارای ورک پرمیت میتوانند خانه بخرند؟
بعضی دارندگان ورک پرمیت ممکن است طبق استثناهای مقررات خرید ملک توسط غیرکاناداییها واجد شرایط باشند. نوع مجوز، مدت اعتبار باقیمانده و سایر شرایط قانونی باید پیش از معامله بررسی شوند. برای اطلاعات بیشتر، مقاله شرایط خرید خانه با ورک پرمیت را بخوانید.
آیا خریداران خانهاولی میتوانند Cashback مشاور املاک دریافت کنند؟
بله، در صورت وجود طرح مناسب و توافق معتبر، دریافت Cashback امکانپذیر است. مبلغ و زمان پرداخت به شرایط توافق بستگی دارد و این طرح جایگزین تخفیفهای دولتی نیست.
جمعبندی؛ برای خرید اولین خانه در انتاریو از کجا شروع کنیم؟
اگر قصد خرید اولین خانه در انتاریو را دارید، بهتر است مسیر را از تعیین بودجه و بررسی شرایط دریافت وام شروع کنید، نه از انتخاب یک آگهی جذاب. پس از آن، مشخص کنید برای کدام برنامههای حمایتی واجد شرایط هستید و چه مقدار نقدینگی برای پیشپرداخت و Closing نیاز دارید.
به یاد داشته باشید که خانهاولی بودن در تمام برنامههای کانادا تعریف یکسانی ندارد. بهویژه اگر قبلاً در ایران یا کشور دیگری مالک خانه بودهاید، شرایط تخفیف مالیات انتقال ملک، FHSA و HBP را جداگانه بررسی کنید.
در نهایت، با مقایسه هزینه واقعی انواع ملک، بررسی دقیق قراردادها و هماهنگی با بانک، مشاور املاک و وکیل میتوانید آگاهانهتر برای خرید تصمیم بگیرید.
برای شروع بررسی گزینههای موجود، آگهیهای فروش ملک در آرونکو را مشاهده کنید و خانههایی را انتخاب کنید که با بودجه و نیازهای زندگی شما تناسب دارند.

نظرات

ثبت نظر
برای ثبت نظر خود، وارد حساب کاربری شوید